

Yves DIMICOLI
L’apparition, puis le développement impétueux de ce que l’on nomme « l’intelligence artificielle » (IA) ouvre une nouvelle phase de la révolution informationnelle. Elle poserait de façon beaucoup plus accentuée la nécessité d’engager un processus de dépassement effectif du capitalisme, tant s’exacerbent les antagonismes entre, d’une part, les potentiels de productivité nouvelle, les exigences et possibilités de partage pour développer les capacités humaines et, d’autre part, l’obsession de rentabilité financière des actionnaires de contrôle des multinationales, alimentant une gigantesque suraccumulation de capitaux matériels et financiers. On traite ici du cas emblématique des Etats-Unis.
L’IA moderne n’est pas une technologie unique mais une famille de techniques allant de l’IA symbolique (classique) aux réseaux de neurones profonds, en passant par l’IA « générative » ou « agentique »[1].
Sous ces formes, elle ne se contente plus d’exécuter, à partir d’un programme prédéfini, des tâches analytiques plus ou moins complexes (ce que faisaient les chatbots[2]) mais peut aussi apprendre pour améliorer ses performances, intégrer des instructions au fil de l’eau, créer du contenu (textuel, visuel ou audio, codes…), opérer des choix autonomes ou adopter un langage naturel.
L’IA n’est pas qu’une révolution logicielle. C’est aussi une révolution d’infrastructures. Derrière chaque modèle d’intelligence artificielle se trouvent désormais des milliers de GPU[3], des centres de données « hyperscaler »[4], des systèmes de refroidissement sophistiqués et une consommation électrique croissante, sans parler du besoin grandissant, très en amont, des « minéraux critiques » (lithium, nickel cobalt, terres rares…).
l’IA est indissociable de la transformation numérique mais son déploiement est contraint par l’infrastructure physique. À mesure qu’elle se diffuse et que le coût de nombreuses tâches à forte intensité de connaissances dans l’économie diminue, le goulot d’étranglement du système devient de plus en plus l’infrastructure physique nécessaire pour en soutenir l’activité[5].
Des acteurs macroéconomiques majeurs
Au plan économique l’IA est généralement analysée comme un « facteur technologique général » (General Purpose Technology) capable d’infléchir les trajectoires macroéconomiques.
Elle donne lieu à une course effrénée à la performance de grands modèles de langage (LLM)[6] et à la puissance de calcul des système informatiques le long de chaînes d’approvisionnement (supply chain) devenues complexes et concentrées.
Celles-ci sont en prise sur l’architecture de l’IA, un système en couches allant de l’infrastructure matérielle et énergétique jusqu’aux applications et agents intelligents. Chaque couche joue un rôle spécifique dans le traitement et l’exploitation des données. Seuls les grands groupes arrivent à les couvrir à peu près toutes en même temps.
Il s’agit du Hardware (puces[7] pour les calculs de l’IA), du Cloud computing (informatique à distance via des serveurs et accessibles sur Internet[8]), des Training data (données d’entrainement pour enrichir les modèles IA), des Modèles de fondation (méga-modèles de langage pré-entrainés capables de réaliser de multiples tâches différentes), des Applications IA (ChatGPT, Claude, DeepSeek…).
Il faut souligner le rôle de l’écosystème dit « neocloud ». Il se situe dans la couche Cloud computing, entre le hardware (GPU)et les« modèles de fondation ». Ce sont des fournisseurs d’infrastructures « GPU‑as‑a‑Service » permettant aux acteurs de l’IA de louer des ressources GPU via Internetau lieu d’acheter du matériel coûteux. Nvidia, société américaine spécialisée dans la fourniture de GPU, y occupe une place stratégique.
La Banque des règlements internationaux (BRI ou BIS en anglais) [9] souligne que ces géants de la Tech « dominent désormais l’ensemble de la chaîne de valeur de l’IA. Leur puissance repose sur une combinaison d’économies d’échelle (taille) et d’économies de gamme (couverture de plusieurs couches de la supply chain). Ils deviennent des acteurs macroéconomiques majeurs, influençant l’investissement, l’innovation, l’accès au Compute (réalisation de calculs), la dynamique concurrentielle , l’emploi et le développement des capacités humaines».
Particularités de la vague IA
Les innovations antérieures reposaient sur des infrastructures existantes (Linux, Apache, MySQL et PHP…), les besoins en capitaux étaient limités à la phase de lancement. L’IA, elle, est dévoreuse de capital. Les firmes, aiguillonnées par une concurrence frénétique pour des espérances de profits mirobolants, multiplient les centres de données, accroissent sans cesse leur capacité de calcul, rivalisent pour attirer et fidéliser les « talents » et ne cessent d’investir dans du matériel spécialisé.
L’IA exige une infrastructure apte à gérer les quantités énormes de calculs simultanés requis pour l’entraînement et l’exécution de modèles . Ces systèmes sont très coûteux et énergivores. Cela donne aux géants technologiques actuels un avantage décisif grâce à des flux de trésorerie abondants et un large accès aux marchés financiers.
La structure des coûts d’exploitation de l’IA amoindrit les économies d’échelle traditionnelles. Précédemment, les coûts étaient répartis sur une base de clients en expansion, ce qui permettait aux plateformes de s’assurer des marges élevées et aux gestionnaires ne pas se focaliser sur le coût opérationnel par utilisateur.
Avec l’IA, le contrôle des coûts marginaux est indispensable, ses systèmes engendrant des frais importants à chaque interaction, ce qui nécessite des milliards de calculs. Les gestionnaires d’entreprises d’IA se concentrent donc sur la « réduction des coûts par requête » qui vise à diminuer le coût d’exécution de chaque demande par un modèle IA[10].
Les Chinois ont beaucoup innové en ce sens avec des modèles plus légers, plus efficaces, moins coûteux[11] que les mastodontes américains. Publiquement accessibles contrairement aux modèles fermés étatsuniens, ils sont intégrés dans l’industrie physique et deviennent des outils de politique industrielle. Se profile donc une bifurcation entre deux logiques : l’américaine largement dominante mais dévoreuse de capitaux, la chinoise plus économes en moyens, inscrite dans une planification d’Etat et en progrès rapides. Quant aux Européens, ils demeurent à la traine malgré le nouveau modèle du Français Mistral. Ils risquent d’avoir à choisir entre ces deux logiques s’ils ne développent pas la leur en toute autonomie de façon concertée.
Autre caractéristique de cette vague technologique, la compétition mondiale des géants de la Tech s’imbrique beaucoup plus dans la rivalité entre États, tant pour monopoliser les marchés mondiaux, dominer en matière militaire, de renseignement ou de cybersécurité que pour renforcer une hégémonie culturelle ou accentuer le contrôle social des populations.
L’IA pourrait-elle être moins sensible au principe du « gagnant rafle tout » [12] compte tenu des potentiels et des exigences de partage qu’elle porte? Pour Donald Trump, qui parle de « super-intelligence », c’est tout le contraire : « celui qui gagne sur l’IA, gagne tout !»[13]. A l’instar des PDG de la Big Tech étatsunienne, il rêve que l’« Oncle Sam » soit le premier à promouvoir une IA générale (IAG), capable d’effectuer ou d’apprendre pratiquement n’importe quelle tâche cognitive au moins aussi bien que l’humain.
Dans cet esprit, il s’agit que Microsoft, Amazon, Alphabet (Google), OpenAI, Meta… dominent ad aeternam l’accès aux modèles fondamentaux à la frontière des savoirs et imposent leur rythme d’innovation. Leur pouvoir de marché pour ériger des barrières à l’entrée rendrait toujours très difficile l’accès à de nouveaux acteurs. Une perspective à laquelle les dirigeants chinois refusent énergiquement de se soumettre, non sans marquer des points importants.
Les partisans anglo-saxons de la course à l’IA prophétisent une longue période d’essor, convaincus que plus l’IA deviendra « efficace » grâce à des gestions avisées (i.e. maximisant la rentabilité financière) plus elle sera utilisée[14] et plus le marché s’autorégulera, s’épurant des « perdants » .
Ce pari est fondé sur l’idée que l’IA est, en soi, un « supercycle »[15] qui impulserait lui-même un « supercycle des matières premières »[16] (minerais critiques, électricité…). S’y conjugueraient un supercycle dû à la « transition énergétique » et un autre dû aux dépenses militaires des États bellicistes.
Ces supercycles inter-corrélés perpétueraient une forte demande mondiale durable tout en plaçant l’offre face à des goulots d’étranglement et, donc, à l’obligation de faire de nouveaux investissements massifs… Se développerait ainsi une dynamique auto-renforcée.
En réalité, ce raisonnement minimise dangereusement les questions de l’emploi et de la formation, faisant fi de la suraccumulation explosive de capitaux que cela prépare, sans parler des risques de guerre.
Certains PDG (Anthropic, Open AI, Meta AI), se disant préoccupés par une éventuelle perte de maitrise de l’IA, plaident pour un ralentissement du rythme d’innovation et de concurrence (pacing).Dans un document signé avec 1 300 de leurs salariés[17], ils déclarent : « si un seul acteur ralentit, il perd l’avantage compétitif ; donc le ralentissement doit être collectif, vérifiable et adossé à l’Etat ».
De la part de ces PDG, cela paraît bien hypocrite, car le « pacing » coordonné – à l’image d’un régime de contrôle des armements – protègerait les acteurs déjà en tête et leur permettrait de transformer un avantage technologique en avantage institutionnel[18]. Et tant qu’un « pacing » n’est pas acquis, pas question de quitter la partie, il faut accélérer. A l’image de Trump, ces PDG sont en réalité opposés à toute règlementation.
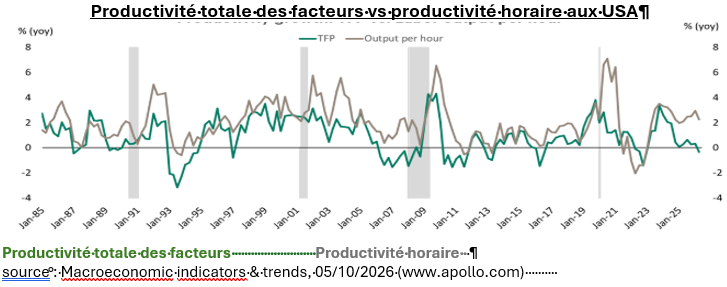
Alors, comment l’IA impacte-t-elle la productivité du travail aux Etats-Unis ? Si la croissance de la productivité apparente du travail (productivité horaire ici) tend à progresser, la productivité totale des facteurs[19] ne donne pas de signe d’accélération.
Se pose donc la question de l’efficacité du capital. La suraccumulation de capital aurait-elle repris une trajectoire ascendante après une décrue dont témoigne l’évolution du rapport capital /produit ? Sur une base 100 en 2015, ce ratio se serait situé en effet à l’indice 95,67 en 2022 (dernière année renseignée) après 96,22 en 2021[20]? Et encore ne s’agit-il ici que du capital matériel, abstraction faite de l’énorme accumulation de capital financier.
Productivité totale des facteurs vs productivité horaire aux USA
Il y a donc de quoi s’interroger quant aux perspectives d’emploi outre-Atlantique.
Précisément, en août 2025, Goldman Sachs avait relevé que la part de l’emploi dans le secteur technologique était tombée en dessous de sa tendance depuis la fin des années1990. Il signalait que « des rapports font état d’une baisse de la demande de main-d’œuvre due aux gains d’efficacité liés à l’intelligence artificielle » et que « la part de l’emploi dans le secteur technologique par rapport à l’emploi total n’a cessé de diminuer depuis novembre 2022 » [21].
De plus, selon les employeurs américains eux -mêmes, 116 175 suppressions d’emploi auraient été dues à l’IA de janvier à août 2026, contre 102 239 pour la même période de 2025[22].
Les jeunes diplômés semblent particulièrement touchés alors qu’aux Etats-Unis, le diplôme est traditionnellement reconnu comme une bonne protection contre le chômage pour les jeunes[23].
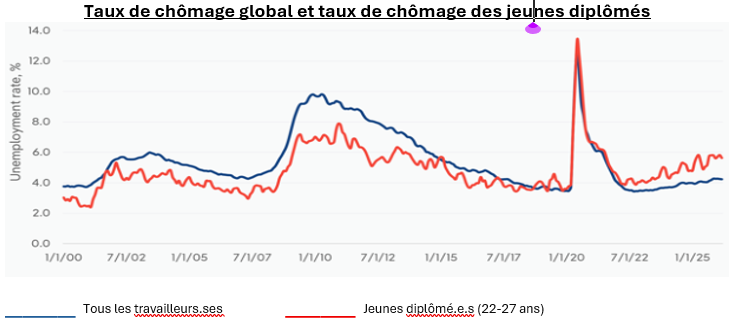
Source : T. Kelly : “More Degrees, Tougher Odds : Why the Job Market in 2026 Leaves New Grads Behind”, 19/06/2026, /www.ibisworld.com/.
A la question « pourquoi n’y a-t-il pas plus d’investissements dans le développement d’une IA favorable aux travailleurs ? », le professeur au MIT nobélisé Daron Acemoglü répond que « l’une des raisons est l’incitation : les entreprises leaders perçoivent un rendement économique plus important dans la création et le déploiement de technologies automatisant l’expertise que celles qui créent de nouvelles tâches ou de nouveaux travailleurs et augmentent la valeur des compétences et de l’expertise (…) »[24].
L’article co-signé rapportant ce propos est titré significativement « Développer une IA au service des travailleurs ». Et, dans Le Figaro du 31 août D. Acemoglü se dit inquiet de l’impact « gigantesque » de l’IA sur l’emploi.
En d’autres termes, la gestion des entreprises étant guidée par la recherche de rentabilité financière, l’IA utilisée dans ce but est peu favorable à l’emploi.
Toujours plus de capital et d’endettement
La BRI a tiré la sonnette d’alarme : « La course à l’IA génère un surinvestissement important, dépassant le niveau socialement efficace d’environ 50 % selon une base conservatrice(..). La précipitation à investir tôt pour prendre de l’avance augmente également la vulnérabilité et augmente la probabilité d’un échec. Le boom ne peut être maintenu que par une forte prise de conscience de la productivité de la technologie. L’échec d’une seule entreprise peut se propager, surtout dans un réseau plus concentré »[25] .
C’est évidemment aux États-Unis que le phénomène est le plus spectaculaire.
A fin septembre 2026, les dépenses d’investissement combinées des hyperscalers (Amazon, Microsoft, Alphabet, Meta, Oracle, CoreWeave, Nebius) sur les quatre derniers trimestres y ont atteint 657 milliards de dollars et 214 milliards de dollars rien que pour le dernier trimestre[26].
La dépense en capital matériel des hyperscaler a considérablement accéléré avec la construction de l’infrastructure IA, augmentant de 36 % par rapport à 2025 sous la poussée des besoins en construction de serveurs, GPU, centres de données.
Ces grandes firmes ne se contentent plus, en effet, de rivaliser sur les écosystèmes logiciels ou la qualité des modèles ; elles sont en concurrence sur la rapidité avec laquelle elles peuvent financer et déployer des capacités physiques d’IA à grande échelle.
Les projections des dépenses totales d’infrastructure sont stupéfiantes. Selon Goldman Sachs elles atteindraient environ 1 400 milliards de dollars en 2028[27]. Les seules dépenses consacrées aux centres de données sur les sept premiers mois de 2026 totaliseraient 84,1 milliards de dollars, soit près de trois fois le niveau de dépenses de 2025[28].
Espérant des rendements stratosphériques, les spéculateurs se sont rués sur les actions IA. Leurs cours ont flambé faisant se concentrer le marché dans des proportions jamais vues depuis 1970. Les «Magnificent 7 » (Apple, Microsoft, Nvidia, Alphabet, Amazon, Meta et Tesla) représentent désormais à eux seuls 34 % de la capitalisation boursière du S&P 500[29]. Le boom se développe donc sur une base étroite.
Mais, les bénéfices futurs seront-ils à la hauteur exigée par cette frénésie ?
Ce n’est pas certain car la part des bénéfices (EBITDA) des hyperscalers utilisée pour financer leurs dépenses d’investissement ne cesse de croître : de 39 % en 2023 à 64 % en 2025 et 79 % estimés en 2026[30]. Leurs flux de trésorerie devraient être négatifs en 2027.
Prévisions de flux de trésorerie disponible par année
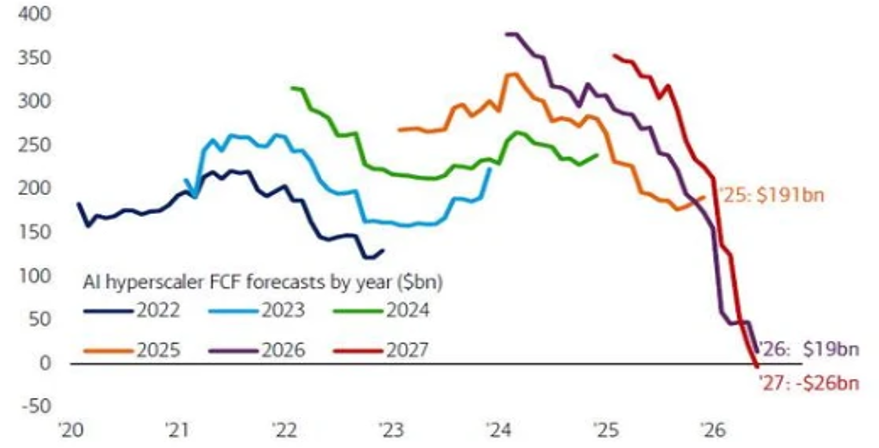
Source : /www.marketscreener.com/ 21/07/2026
Ces sociétés s’endettent donc de plus en plus sur le marché financier et auprès d’acteurs non bancaires (finance de l’ombre) qui attendent d’elles des rendements élevés. Les émissions d’obligations par les « Big five » (Amazon, Meta, Alphabet, Microsoft, Oracle) seraient passées de 6 milliards de dollars en 2022 à 121 milliards en 2025 et 159 milliards pour le seul premier semestre 2026. Le ratio ADDIR[31], qui rapporte les émissions d’obligations de ces firmes à leurs dépenses combinées en capital, serait ainsi passé de 3 % en 2022 à 28 % en 2025 et 23 % pour le seul premier semestre 2026[32].
Outre l’endettement obligataire, les hyperscalers financent leurs infrastructures par le biais de crédit privé, de prêts garantis par des GPU, de coentreprises, d’entités ad hoc hors bilan[33], de prépaiements et contrats d’achat ferme, de crédit-bail croisé.
Nouveaux partages informationnels pour dominer
La BRI pointe surtout les pratiques de « financement circulaire » dont raffolent les fabricants de puces et les hyperscalers. Ils prennent « des parts dans des laboratoires d’IA ou des fournisseurs de neocloud, qui s’engagent à leur tour à des achats pluriannuels de puces ou de puissance de calcul. La construction de centres de données est de plus en plus externalisée à des tiers qui louent des installations à des hyperscalers sur le cadre de contrats à long terme avec des clauses de sortie intégrées. Les termes de ces transactions sont généralement mal divulgués, avec des risques que le même actif soit mis en gage plusieurs fois »[34].
La structure de financement circulaire d’IA
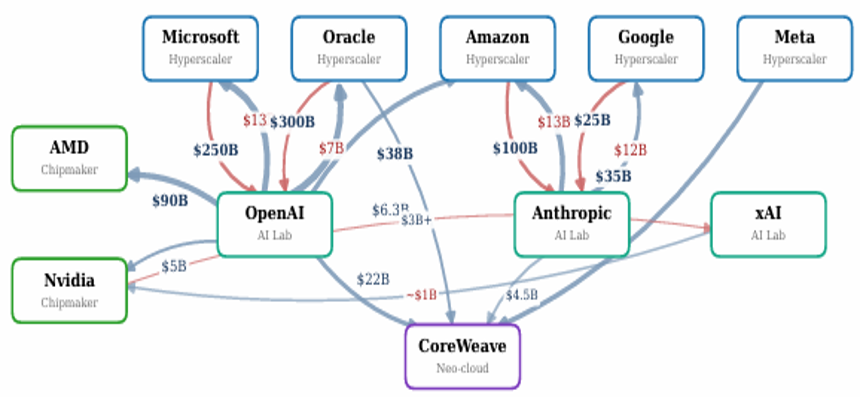
___Engagements en capitaux propres ( 46 mds $) ___Engagements d’achats pluriannuels (879 mds $)
Source : BIS Working Papers No 1367 The AI investment race by Phurichai Rungcharoenkitkul /www.bis.org
Nvidia, typiquement, dépend d’une chaîne circulaire : elle fournit du capital ou des garanties, les clients utilisent ce capital pour acheter du matériel Nvidia, celle-ci enregistre des revenus et les clients remboursent grâce aux revenus futurs générés par l’IA avec du matériel Nvidia.
La circularité des rapports entre firmes IA est à la fois commerciale et financière : 64 % de ces relations sont le fait d’investisseurs qui sont aussi fournisseurs des bénéficiaires.
Quels sont les avantages d’un tel système ?
Les fournisseurs d’IA (Compute, cloud, chips) peuvent observer directement l’usage des ressources et l’augmentation des clients, rendant le partage informationnel plus conséquent qu’avec des financiers externes. Les clients financent leurs fournisseurs pour garantir l’accès à des semiconducteurs spécialisés et à des centres de données sur mesure. L’IA impliquant des intrants très spécifiques, ce qui expose à un risque de dépendance bilatérale, l’investissement financier sert alors à « aligner les incitations » pour que chaque acteur ait intérêt à agir dans le sens de l’objectif collectif. et à réduire les coûts de transaction (recherche, négociation, contrôle, exécution).
Le modèle de financement de l’IA comporte des avantages indéniables contribuant à accentuer la domination des groupes qui en bénéficient. Mais il comporte aussi des contradictions fortes : des actifs très longs financés par des passifs sensibles aux variations de taux d’intérêt ; un effet de levier de la dette élevé rapporté à des cash‑flows incertains ; d’importants engagements hors bilan masquant des risques réels ; une concentration sur un petit nombre d’émetteurs. D’où un risque systémique : si un domino tombe, il fait chuter tous les autres.
Besoin d’alternative
Or, les taux d’intérêt ont beaucoup augmenté : le rendement des obligations d’entreprises notées AAA par Moody’s est passé de 2,31 % en septembre 2020 à 6,03 % en septembre 2026 aux Etats-Unis. Les groupes d’IA ont pu y contribuer vu l’ampleur et la croissance de leur endettement.
Autre choc, l’inflation. La Fed de Minneapolis a noté que les pics de prix causés par l’IA (chipflation familièrement) proviennent d’une forte contrainte entre l’offre et la demande dans ce secteur[35].
La croissance accélérée de la demande de mémoire et de matériel informatique alimentée par l’IA a fait grimper les prix des équipements vidéo et de traitement de l’information de 12,2 % d’une année à l’autre jusqu’en juillet 2026, alors que, de 2015 à 2019, ils avaient chuté de 6,5 % par an. Ce basculement aurait suffi à ajouter 0,4 point de pourcentage supplémentaire à l’indice des prix des dépenses de consommation personnelle (PCE), un impact équivalent à celui dû à la hausse des droits de douane.
Le goulot d’étranglement le plus sensible tient à ce que les grands opérateurs de cloud absorbent une part grandissante des mémoires les plus avancées destinées aux serveurs IA, en particulier la mémoire à large bande passante (HBM)[36], au détriment de mémoires plus courantes (DRAM, NAND) utilisées dans les smartphones, les ordinateurs, les téléviseurs, les consoles. Les couts de ces composants s’emballent donc, les stocks baissent, les délais s’allongent. Résultat, les prix contractuels de la DRAM ont crû de 93 à 98 % entre le quatrième trimestre 2025 et le premier trimestre 2026[37]. Les experts de la banque J.P. Morgan, estime qu’ils pourraient finir 2026 à plus de 400 % de leur niveau du début de 2024[38]. Ainsi, l’onde se propage jusqu’aux consommateurs.
Une telle configuration taux d’intérêt / prix rend plus difficile la conduite de la politique monétaire américaine prise entre la nécessité de contenir l’inflation et celle d’abaisser les taux d’intérêt. Il s’agit, en effet, de ne pas enrayer la croissance tirée par les géants IA et qui capte les capitaux du monde entier grâce au statut privilégié du dollar US.
Précisément, la Deutsche Bank a récemment lancé un avertissement : « Le dollar devient plus risqué, plus sensible aux marchés boursiers et dépendant de la course à l’IA. Si l’IA s’avère non rentable, ou si les États-Unis commencent à prendre du retard, le dollar sera très exposé ».[39].
S’ajoute à cela les craintes pour l’emploi, les salaires, l’environnement et la vie privée qui font que la perte de confiance des citoyens américains dans l’IA est devenue massive[40].
Alors, risque-t-on d’aller vers un collapsus majeur à partir d’un éclatement de la suraccumulation de capitaux matériels et financiers aux Etats-Unis avec, à la clé un krach à Wall Street et une plongée mondiale en récession ? C’est possible, mais il est clair que, comme face à la crise de 2008, les banques centrales noieront le brasier par une grande création de monnaie… qui permettra de continuer cette course frénétique. Jusqu’à de nouvelles explosions ?
L’exigence d’une maîtrise sociale et coopérative des développements mondiaux de l’IA va grandir dans ces antagonismes posant la nécessité absolue de traiter ces technologies si puissantes et les réseaux qui la dominent comme un bien commun public de toute l’humanité.
[1] L’IA générative se distingue des IA classiques car elle produit du contenu nouveau (texte, image, code…) à partir de données existantes grâce à des modèles d’apprentissage profond (Deep Learning) qui identifient des schémas et relations à partir de grandes quantités de données. Elle est « réactive », neproduisant du contenu qu’à la demande. L’IA agentique, elle, est « proactive », capable de prendre des décisions, d’agir seule, depoursuivre des objectifs et d’enchaîner plusieurs actions sans une intervention humaine continue. Chaque agent IA peut collaborer avec d’autres agents pour coordonner et exécuter des flux de travaux (workflows) plus complexes. On peut se reporter notamment à Downie A. et T. Finn : « IA agentique et IA générative » /www.ibm.com/.
[2] Un chatbot est un programme qui communique avec les utilisateurs par texte ou par parole pour simuler une conversation humaine du type question-réponse.
[3] Un GPU est un circuit électronique spécialisé principalement conçu pour gérer le traitement d’images numériques et le rendu graphique sur des appareils tels que les ordinateurs, téléphones mobiles, consoles de jeux et stations de travail. Il est optimisé pour un traitement parallèle massif, lui permettant d’effectuer des milliers de calculs simultanément.
[4] Un hyperscaler désigne une entreprise ou une infrastructure capable de fournir des services de calcul, des stockages et des gestions de données à une échelle massive avec des centres de données souvent composés de milliers de serveurs interconnectés et permettant de gérer des charges de travail complexes et des volumes de données colossaux.
[5] “Why infrastructure matters more in the age of AI”, 18/06/2026 /cclprivatecapital.com/.
[6] Les LLM (Large Language Model) , modèles d’intelligence artificielle entraînés sur des volumes massifs de texteset doté decentaines de milliards à plusieurs trillions de paramètres. C’est la famille de modèles (américains) ChatGPT, Claude, Gemini, (chinois) DeepSeek, Kimi K3, (français) Mistral etc…
[7] Des puces pour le calcul très avancé (GPU, FPGA, ASIC) conçues pour répondre aux exigences des algorithmes d’IA et exécuter des fonctions que les unités centrales de traitement (CPU) classiques ne peuvent pas prendre en charge (Cf. www.ibm.com). Leur finesse de gravure peut être inférieure à 2 nanomètres (2 milliardièmes de mètres). Le cœur mondial du Hardware IA est le géant taïwanais TSMC qui domine sur l’ensemble des technologies permettant d’assembler plusieurs puces dans un même module très dense doté d’interconnexions ultra-rapides (packaging avancé). C’est le maillon critique de l’IA, car les GPU fabriquées par Nvidia ou Intel ne peuvent fonctionner sans ces techniques.
[8] Les plus puissants (Exascales) sont désormais capables de réaliser plus d’un milliard de milliards (exaflops) d’opérations par seconde.
[9] BIS Bulletin n°122 – Global giants in the AI supply chain (bis.org) – Jon Frost, Kumar Rishabh and Vatsala Shreeti – 23 Fevrier 2026 – /www.bis.org/
[10] On pourra se reporter particulièrement à Dambisa Moyo: “Why AI Is Unlike Previous Tech Booms”, Project Syndicate, 22/01/2026 /www.project-syndicate.org/.
[11] DeepSeek, Qwen , Kimi, GLM.
[12] Un seul vainqueur capte l’ensemble du pouvoir, du marché, des bénéfices. Les petits écartsproduisent des effets énormes. Les compétitions deviennent très intenses, car la seconde place ne vaut rien. Les systèmes deviennent polarisés : soit on gagne, soit on disparaît. Le principe du « vainqueur rafle tout » crée des monopoles parce qu’il procède d’un mécanisme de verrouillage structurel.
[13] /www.bfmtv.com/
[14] C’est le « paradoxe de Jevons », du nom de l’économiste qui l’ a mis en évidence. Il postule que plus le progrès technologique permet d’utiliser une ressource « efficacement » ( i.e. en visant à augmenter la productivité apparente du travail et maximiser la rentabilité ), plus la consommation totale de cette ressource a tendance à augmenter, au lieu de diminuer.
[15] Cooper L.: “Investing across the AI Supercycle”, 15/05/2026, /www.nuveen.com/. On peut y lire notamment que “L’IA (…) construit une nouvelle base industrielle autour de l’informatique, de l’électricité et des infrastructures numériques. Ce n’est pas une question de temps, mais un supercycle. Avec un univers d’investissement aussi vaste, les investisseurs peuvent saisir les opportunités en positionnant leurs portefeuilles selon les structures de capital, les zones géographiques et les horizons temporels ».
[16] Wolfenstein K.: “AI, War & Energy Transition: The 5th Supercycle Has Begun – Why Copper, Gold and Oil Are Now Rising Unstoppably”, 15/05/2026 – /xpert. digital/. On peut aussi se reporter à Kovalenko D.: “The 5th Commodity Supercycle: AI, War, Energy Transition and the End of Cheap Supply”, /de.linkedin.com/. Il est convenu de définir un supercycle des matières premières comme une période pluri‑décennale où la demande structurelle dépasse durablement la capacité d’offre, entraînant prix élevés, marges élevées et réallocation massive de capital vers les secteurs extractifs/énergétiques. Rungcharoenkitkul P.: “The AI investment race”, Working Paper BIS N°1367, 14 Juillet 2026 /www.bis.org/.
[17] “Pacing the Frontier”, 28/07/2026, /www.pacingthefrontier.com/.
[18] Tunguz T.: “What Does Pacing Mean?”,14/09/2026 – /tomtunguz.com/
[19] A partir de la série de données sur la PTF ajustée en fonction du taux d’utilisation de la FRB de San Francisco
[20] United States Capital Stock to Output ratio : Index /ceicdata.com/.
[21] “How will affect the global work”, 13/08/2026 /www.goldmansachs.com/
[22] Challenger Report, 08/2026, /www.challengergray.com/.
[23] Par parenthèse, une étude édifiante a montré, pour la première fois en France, un net déclin des offres d’emploi pour les métiers les plus exposés à l’IA générative, voir Andreescu M.-R. et É. Maurin : « Generative AI and the Changing Demand for Skills”, 2026. ⟨halshs 05742312⟩.
[24] Acemoglü D., Autor D. et S. Johnson : « Building pro-worker AI”, 23/02/2026, /www.brookings.edu/.
[25] Rungcharoenkitkul P.: “The AI investment race”, Working Paper BIS N°1367, 14 Juillet 2026 /www.bis.org/.
[26] Hyperscaler capex roundup: September 2026, 16/09/2026, /supercyclehq.com/.
[27] /cryptobriefing.com/
[28] Gukes M.: “September 2026 data center report”, 28/08/2026, /news.constructconnect.com/September 2Data
[29] /historyofmarket.com/
[30] Graff T.: “Are AI stocks in a bubble? A 2026 market update”, 10/07/2026, /facet.com/
[31] Axis Data Center Debt Intensity Ratio.
[32] Davis S. et S. Mitchell: “AI data center financing statistics 2026 », 01/08/2026, /axis-intelligence.com/.
[33] Elles permettent aux entreprises de détenir des actifs sans les inscrire dans leur bilan, ce qui peut réduire l’endettement apparent.
[34] Rapport économique annuel 2026 de la BRI, op.cit .
[35] Mehrotra N. & M.E. Waugh: “initially delayed, the pass-through of tariffs to consumer price has arrived”, 28/08/2026, /www.minneapolisfed.org/.
[36] Elles sont conçues pour fournir un débit massif et réduire la consommation.
[37] « DRAM/NAND price tracker : quarterly trends, 2025-2026”, 07/10/2026, /www.nexttmsc.com/.
[38] « La “chipflation” menace les appareils électroniques du monde entier » /www.studioglobal.ai/.
[39] Sachdeva M.: « Capitalism and the dollar : The AI race, tokenization, and the dollar’s future”, Deutsche Bank Research Institute, 09/07/2026, //www.dbresearch.com/.
[40] « The American paradox: growing pessimism and the crisis of trust in AI”, 26/06/2026, /theaicronicle.com/.
Poster un Commentaire