
Aurore Artigue
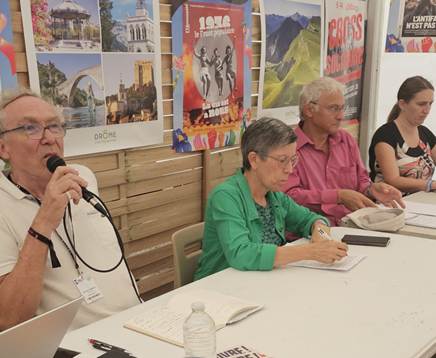
Nous reproduisons ici l’intervention de l’autrice au débat organisé par notre revue à la fête de L’Humanité, le 11 septembre 2026, avec la fédération de la Drôme du PCF.
Bonjour à tous. D’abord, merci pour l’invitation de la Fédération de la Drôme. Parler des retraites du XXIe siècle, ce n’est pas seulement discuter d’un âge légal, d’un nombre de trimestres ou de l’équilibre financier d’un régime : c’est poser une question beaucoup plus large. Quelle place voulons-nous donner, dans notre société, au temps libéré du travail ? Et quelle part des richesses produites voulons-nous consacrer à la protection sociale ? C’est pour cela que le débat sur les retraites doit être replacé dans celui de la Sécurité Sociale, car notre système de retraite n’est pas né isolément : il s’inscrit dans une construction politique beaucoup plus ambitieuse, issue du programme du Conseil national de la Résistance et portée notamment par Ambroise Croizat. À cette époque, dans un pays affaibli économiquement par la guerre, le choix a été fait de créer un système fondé sur quatre principes essentiels : l’universalité, l’unité, la solidarité et la démocratie. Et, surtout, un choix décisif a été fait concernant son financement : la cotisation sociale.
Rétablir le financement par la cotisation
C’est un point qui me paraît essentiel dans le débat actuel. La cotisation sociale n’est pas un simple prélèvement, ni une taxe ; elle ne doit pas être considérée comme une charge dont il faudrait sans cesse réduire le niveau. La cotisation est une partie de la richesse produite dans l’entreprise, affectée directement au financement des droits sociaux : elle constitue ce qu’on appelle un salaire socialisé. Il est donc important de distinguer impôts et cotisations. La cotisation permet aux travailleurs de récupérer collectivement une partie de la richesse qu’ils ont produite, pour financer leur protection sociale. La question des recettes de la Sécurité Sociale n’est donc pas simplement technique : elle est profondément politique, car, derrière le financement des retraites, il y a un débat sur le partage des richesses créées. Quelle part va aux salariés ? Quelle part va aux cotisations sociales ? Quelle part va aux investissements, et quelle part aux dividendes, aux intérêts, aux revenus financiers ? C’est là que se joue une grande partie du débat sur l’avenir de notre système de retraite.
Depuis des décennies, les réformes sont présentées comme des réponses obligées à une contrainte démographique : l’allongement de la durée de vie, l’évolution du rapport entre actifs et retraités, l’arrivée à la retraite de générations nombreuses. Ces évolutions existent, mais elles ne suffisent pas à déterminer mécaniquement l’âge de départ ou le niveau des pensions, car un autre élément compte : la richesse produite par chaque actif, et la part de cette richesse affectée au financement de la protection sociale. Notre système repose sur des cotisations qui financent immédiatement les pensions versées aujourd’hui : c’est un mécanisme de solidarité intergénérationnelle, et c’est aussi un choix économique. La retraite par répartition dépend principalement de l’emploi, des salaires et de la masse salariale. La capitalisation, elle, repose sur l’accumulation d’une épargne investie sur les marchés financiers, avec les risques que cela comporte : fluctuations boursières, crise financière, incertitude sur le rendement futur. La répartition s’appuie sur les salaires et la production de richesses, tandis que la capitalisation fait dépendre une part du revenu futur des marchés financiers. C’est donc un choix de société, et un choix politique : soit on considère que chacun doit préparer individuellement sa vieillesse au moyen de son épargne, soit on considère que le droit à la retraite est un droit collectif, garanti par la solidarité entre les générations. La retraite du XXIe siècle doit rester construite autour de cette seconde conception.
La retraite, un nouvel âge de la vie
Il faut aussi dépasser une approche purement défensive. Il ne suffit pas de vouloir préserver le système existant ; il faut définir ce que pourrait être une retraite réellement adaptée au XXIe siècle. La retraite ne doit plus être pensée comme la fin de la vie utile : elle doit devenir un nouvel âge de la vie, un temps libéré de la subordination au travail salarié. Comme le disait si bien Ambroise Croizat, la retraite ne doit pas être l’antichambre de la mort, mais le début d’une nouvelle vie. Elle doit être considérée comme une période libre, émancipatrice et contributive, pendant laquelle les individus continuent de participer à la société, mais selon les activités qu’ils choisissent. Cela change complètement le regard porté sur les retraités. Il faut le répéter sans cesse : les retraités ne sont pas une charge, comme voudraient nous le faire croire les libéraux et les capitalistes. Ils participent à la vie familiale, associative, culturelle, politique, sportive, citoyenne ; ils transmettent des savoirs, assurent une grande partie du bénévolat et participent à la vie des territoires. Ils produisent donc une véritable richesse sociale, même si celle-ci n’est pas comptabilisée dans le produit intérieur brut — ce n’est pas grave, ils la produisent tout de même.
C’est pourquoi défendre un départ à 60 ans ne doit pas être présenté comme un retour nostalgique à une mesure du passé, mais bien comme un objectif moderne, permettant à chacun de disposer d’une partie de son existence libérée du travail contraint. Nous proposons et militons, au Parti communiste, pour une retraite à 60 ans, la prise en compte des années d’études, de formation, des périodes de chômage, de maladie, de maternité, d’accident du travail et d’invalidité, ainsi que des départs anticipés pour les carrières longues et les métiers pénibles. Nous devons aussi nous poser la question du niveau de la pension : partir à 60 ans n’a pas de sens si l’on ne peut pas vivre dignement de sa retraite. Mais ces droits supposent évidemment un financement, et là encore, la question de la cotisation sociale devient centrale.
Il existe plusieurs leviers, que Frédéric va développer. Le premier, et le plus important, c’est l’emploi et les salaires : dans un système largement financé par les cotisations, augmenter la masse salariale augmente mécaniquement les ressources disponibles. L’égalité entre les femmes et les hommes en fait aussi partie. Nous proposons, par exemple, de faire entrer l’ensemble des primes dans le salaire soumis à cotisations : cela permettrait de financer une part de la Sécurité Sociale et des retraites. L’égalité salariale a donc un double effet : réduire les inégalités de pension et augmenter les ressources du système. Le deuxième levier, c’est en finir avec les exonérations de cotisations sociales. Depuis plusieurs décennies, les politiques publiques ont massivement développé les exonérations de cotisations patronales, au nom de la baisse du coût du travail censée favoriser l’emploi. Mais cette politique mérite d’être interrogée : exonérer une entreprise de cotisations, c’est priver la Sécurité Sociale d’une partie des richesses créées par le travail. Troisième levier : les revenus financiers des entreprises. Une forte croissance des richesses peut être orientée vers les dividendes et les intérêts, qui ne contribuent pas au financement social de la même manière que la masse salariale. D’où notre proposition d’une cotisation additionnelle sur les revenus financiers des entreprises — l’objectif n’étant pas seulement de créer une nouvelle recette, mais de modifier les comportements économiques. Si une entreprise privilégie l’emploi, les salaires, la formation et l’investissement productif, elle renforce la base de financement de la Sécurité Sociale ; si elle privilégie les placements financiers, elle l’affaiblit. Nous proposons donc de moduler les cotisations patronales en fonction de la politique d’emploi, de salaire et de formation des entreprises.
Nous touchons ici à un point politique essentiel : la cotisation sociale peut devenir un outil permanent d’orientation de l’économie, et pas seulement un mécanisme de financement. On pourrait ainsi augmenter les cotisations des entreprises qui développent la financiarisation ou réduisent leur masse salariale, et, à l’inverse, favoriser celles qui développent l’emploi stable, augmentent les salaires, investissent dans la formation et réalisent l’égalité professionnelle. Le financement de la retraite ne peut donc pas être séparé du modèle de développement économique que nous voulons.
Les pouvoirs des travailleurs pour une Sécurité Sociale du XXIe siècle
Il y a encore un élément très rarement discuté : la démocratie sociale. La Sécurité sociale de 1945 ne reposait pas seulement sur la solidarité : elle reposait aussi sur l’idée que les travailleurs devaient participer directement à la gestion des institutions qu’ils finançaient. C’est pourquoi le retour à des élections dans les caisses de Sécurité sociale et les organismes de retraite constitue une question politique majeure. Qui décide aujourd’hui des niveaux de prestations, de l’utilisation des ressources, des orientations de la Sécurité Sociale ? Si la cotisation est une part socialisée de la richesse produite par les travailleurs, alors les salariés et les retraités doivent disposer d’un pouvoir beaucoup plus important sur son utilisation. Il faut défendre la démocratisation de la gestion, avec davantage de pouvoir pour les travailleurs et les retraités, et le retour des élections dans les caisses.
C’est pourquoi, en parlant de retraite du XXIe siècle, nous parlons aussi de Sécurité Sociale du XXIe siècle : une Sécurité Sociale capable de garantir les droits face à la maladie, à la perte d’autonomie, aux accidents du travail, aux transformations du travail, aux périodes de chômage, et bien sûr à la retraite et à la politique familiale. Cette Sécurité Sociale doit continuer à reposer sur une idée qui reste extrêmement moderne : socialiser une partie des richesses produites pour répondre collectivement aux besoins humains. C’est là que se situe le véritable débat. Il ne faut pas considérer la protection sociale comme un coût à contenir, mais comme une richesse collective, un investissement social. Faut-il continuer à déplacer son financement vers la fiscalité, ou redonner toute sa place à la cotisation sociale ? Faut-il développer l’épargne individuelle et la capitalisation, ou renforcer la répartition et la solidarité entre les générations ? Faut-il confier toujours davantage ces choix aux marchés financiers et aux décisions de l’État, ou redonner du pouvoir aux salariés, aux retraités, aux citoyens dans la gestion de la Sécurité Sociale ?
Voilà pourquoi les retraites du XXIe siècle ne peuvent pas être réduites à une réforme pragmatique. Elles posent la question du travail, du salaire, du partage de la valeur ajoutée, de la financiarisation de l’économie et de la démocratie. Au final, elles posent une question très simple : que voulons-nous faire des gains de productivité et des richesses supplémentaires que notre société est capable de produire ? Les consacrer principalement à l’accumulation, ou en socialiser une grande partie pour réduire le temps de travail tout au long de la vie, améliorer la santé, garantir l’autonomie et permettre une retraite digne ? C’est en ce sens que la retraite à 60 ans peut être un projet du XXIe siècle — non comme un retour en arrière, mais comme une nouvelle étape de la Sécurité Sociale : davantage de solidarité, davantage de démocratie, davantage de maîtrise collective de la richesse produite, et davantage de temps libre pour vivre.
Poster un Commentaire