
Frédéric BOCCARA
Extrait du rapport présenté à la réunion de la commission économique du PCF le 22 septembre 2026
Analyser la conjoncture est très important pour nous marxistes. Dans le moment présent, ça l’est particulièrement, car la conjoncture aide à comprendre ce qui se joue dans une structure économique donnée, avec les évolutions en cours et les transformations structurelles éventuelles qui se produisent – en particulier, le travail de la crise, qui est à la fois destructeur et porteur de recherche de solutions. Les développements actuels de la révolution informationnelle font partie de ce travail de la crise. Il s’agit aussi de comprendre où les entreprises et les dominants cherchent à aller, les contraintes auxquelles ils font face, et de situer la position de la France dans cet ensemble, et ses marges d’action. Car la conjoncture conditionne les luttes sociales et politiques et les transformations possibles, en faisant le lien avec nos propositions. On n’agit pas de la même façon selon qu’on pense qu’il va faire beau ou qu’il va y avoir une tempête, et on n’agit pas de la même façon selon qu’on est affaibli ou en pleine forme.
On essaie donc d’avoir des éléments de prospective, sinon de prévision. C’est aussi en lien avec le débat de conjoncture tel qu’il se noue. Quelques questions se posent : y a-t-il une crise financière qui pourrait éclater ? Quel est le degré de gravité de la situation française ? Est-on en récession, ou va-t-on vers une récession ? Et que peut-on faire sur le budget ?
Je commencerai donc par la situation de la France, en évoquant un peu les prévisions, puis j’aborderai le contexte international, avant de revenir sur la France avec les prévisions économiques de l’INSEE, puis sur les enjeux du débat de conjoncture en lien avec nos propositions.
1 La situation de la France
On observe un coup de frein sur le PIB – la production de richesses nouvelles – puisqu’il y a eu un recul du PIB à l’hiver, au premier trimestre 2026 – soit -0,2 % d’évolution, c’est-à-dire qu’on a créé moins de richesses – puis une stagnation au printemps, au deuxième trimestre – avril, mai, juin avec 0 %. On n’a pas encore le PIB du 3ème trimestre, qui inclut l’été, mais l’acquis de croissance[1] de l’année 2026 n’est que de 0,3 % pour l’année. C’est donc très faible. L’année dernière, c’était déjà faible : 0,9 %, mais quand même trois fois plus ; et l’année d’avant, c’était 1,4 %.
En réalité, d’après la définition formelle du NBER (National Bureau of Economic Research), s’il y a deux trimestres de suite négatifs, on parle de récession. Là, on a un trimestre négatif et un trimestre à zéro – donc négatif ou nul –, ce qui s’apparente à une quasi-récession. Le recuk du PIB au troisième trimestre vient de confirmer ce diagnostic.
Voilà pour le PIB. Mais on observe aussi un recul de l’emploi, notamment de l’emploi salarié – j’ouvre ici quelques portes qui pourraient donner lieu à des approfondissements. En effet, l’emploi salarié a déjà reculé de 48 000 équivalents temps plein en 2025, et cette destruction se poursuit. L’INSEE, qui pourtant a tendance à annoncer le moins possible de mauvaises nouvelles, annonce un nouveau recul pour les deux prochains trimestres – il s’agit donc de prévision – de l’ordre de 52 000 emplois salariés détruits, ce qui ferait ‑100 000 au total. Il y a d’ailleurs déjà une diminution enregistrée au premier et au deuxième trimestre, mais elle est masquée par la hausse de l’emploi non salarié, qui progresserait de +100 000.
En réalité, cet emploi non salarié est très maigre : ce sont des autoentrepreneurs, pour beaucoup des non-salariés qui vivent à peine au fil de l’eau. On le constate tout de suite dans le revenu des ménages – et dans ce qu’on appelle le revenu mixte des entrepreneurs individuels[2] : pour la première fois depuis longtemps, ce revenu reculerait, comme il a déjà reculé au premier et au deuxième trimestre, malgré la croissance de l’emploi non salarié – il y aurait à creuser cette question. Le pouvoir d’achat des ménages recule également sur l’année 2026. On voit donc bien que le soutien par les salaires et par l’emploi n’est pas au rendez-vous, et que cette création d’emplois non salariés permet d’afficher certains chiffres d’emploi sans que cela corresponde, en réalité, à des créations en équivalent temps plein.
En fait, l’emploi a commencé à connaître des difficultés dès 2024. Autre élément qui a rendu la lecture de la situation de l’emploi difficile : pendant le Covid et les années qui ont suivi, le nombre de personnes en alternance avait augmenté d’un million, et elles étaient comptées comme des emplois à temps plein – ce qui est faux, même au regard du contrat elles ne sont pas présentes cinq jours par semaine, indépendamment du faits que les patrons les utilisent très peu pour les former mais beaucoup pour les faire travailler,. L’INSEE a fini par corriger ce biais dans ses chiffres, et ce million d’emplois en alternance est en train de disparaître.
Nous avons, de toute façon, une destruction d’emplois dans l’industrie, salariés et non salariés. Et la pénurie de salariés qualifiés se poursuit – qualifiés ne veut pas forcément dire ingénieurs : cela peut être un soudeur, un ouvrier, une infirmière, toutes sortes de qualifications. Cela peut aussi concerner des métiers en tension comme les chauffeurs routiers, qui sont des gens qualifiés.
Le chômage – dont les évolutions ne dépendent pas seulement de l’emploi, elles dépendent aussi des arrivées sur le marché du travail, que ce soient des personnes sortant de l’inactivité ou des jeunes – avait augmenté de 226 000 personnes en 2025, alors qu’il avait baissé en 2024. On en prévoit environ 200 000 de plus en 2026. Le taux de chômage remonte depuis le premier trimestre 2025 : il a remonté d’environ un point en six trimestres, jusqu’au deuxième trimestre 2026, passant de 7,4 % à 8,3 %. Et l’INSEE envisage 8,6 % fin 2026.
La hausse des prix a lieu en France comme dans toute l’UE. Paradoxalement, elle est un peu moins forte sur l’année que dans la zone euro : +2,4 % d’après l’INSEE, pour le chiffre comparable – l’indice harmonisé – contre +3,3 % dans la zone euro, qui inclut la Pologne et toutes sortes de pays.
L’investissement des entreprises est plombé et se remet à reculer, alors qu’il avait un peu repris ; la canicule y contribue aussi, pour environ -0,1 point sur l’ensemble de l’année. Son effet sera beaucoup plus fort début 2027, avec une envolée des prix agricoles, puisque les récoltes ne sont pas encore rentrées et exploitées.
L’INSEE titre : « l’économie française décroche », et parle de « vigilance orange sur la croissance ». La Banque de France, elle, ne parle pas de décrochage et estime que ça va reprendre, mais elle est un peu plus pessimiste sur le quantitatif.
2 Les facteurs explicatifs mis en avant par le discours dominant
Le commentaire dominant est que cette situation française s’opposerait à la bonne tenue de nos partenaires : il y aurait un problème propre à la France, et il faudrait « taper plus fort » en France. C’est une toile de fond quotidienne.
Il y a un aspect qui n’est pas infondé et renvoie à la concurrence France-Allemagne. Dans la nouvelle situation internationale entre la Chine et les États-Unis, les produits allemands trouvent moins de débouchés vers les Etats-Unis et se redirigent donc vers la France et les Pays-Bas – avec une hausse de 7 % sur l’année des exportations allemandes vers la France. Cela soutient la croissance allemande. Reviennent donc les problèmes de manque de compétitivité-prix des exportations françaises et de mauvais positionnement produit, trop proche de celui de l’Allemagne : pas assez bon parce que trop proche de l’Allemagne, mais pas non plus de très bonne qualité, alors que l’Espagne et l’Italie s’en sortent mieux parce qu’elles assument clairement un positionnement en milieu de gamme et parviennent mieux à trouver leur place à l’exportation.
La France, dans cette situation, dispose de trois domaines où elle enregistre de vrais excédents dans le commerce de biens : l’aéronautique ; le luxe, la parfumerie ; ainsi que l’armement, qui est lié à l’aéronautique mais constitue un autre morceau. Même la pharmacie, où l’on avait un léger excédent, voit celui-ci faiblir, et tout le reste pose problème, en particulier l’automobile avec un déficit important.
Dans les services, retracés dans la balance des paiements, on continue à avoir un excédent, mais très largement porté par les voyages, c’est-à-dire le tourisme, et moins par les autres types de services – même s’il y a un solde positif du côté des services informationnels, mais leurs entreprises sont souvent rachetées ensuite par Wall Street.
D’autres facteurs explicatifs sont mis en avant : le cycle électoral de l’investissement des municipalités, qui se retournerait ; le climat, comme je l’ai dit, mais servi à toutes les sauces – une véritable tornade médiatique pour expliquer les difficultés, par exemple dans l’agriculture.
L’emploi, lui, n’est absolument pas vu comme une cause du retournement, même dans la façon de penser de l’INSEE. C’est important. Car nous pensons, nous, que l’emploi est moteur en amont – une cause de bonne ou de mauvaise efficacité –, alors que pour l’INSEE, c’est une conséquence de l’activité économique : ils raisonnent en aval, dans l’autre sens que nous. L’INSEE dit donc : « de plus, l’emploi se retourne ». Nous pensons au contraire que c’est justement parce qu’il y a des problèmes sur l’emploi – sur sa qualité, son efficacité, parce qu’on écrase les gens tant en salaire qu’en qualification – qu’on a un problème d’efficacité et donc un retournement de conjoncture à la baisse.
Sur l’impulsion budgétaire, l’INSEE reconnaît lui-même qu’en France « l’impulsion budgétaire est moins favorable que dans les principales autres économies européennes ». Mais il nous dit : après-demain, on aura une bonne impulsion budgétaire ; en quelque sort « aujourd’hui on a saigné, mais ce sera fantastique après-demain, mais pas demain, car demain il faut d’abord la saignée ». Effectivement, chez nos voisins, il y a bien une impulsion budgétaire : on a une impulsion en l’Allemagne, en Espagne, aux États-Unis. Il faudrait aussi regarder l’Italie et d’autres pays.
Sur l’Allemagne, il faut savoir un point important. L’Allemagne a créé différents fonds d’endettement et creusé son déficit budgétaire, pour un total d’environ 800 milliards d’euros. Une grande partie est dédiée à l’armement, une petite partie aux infrastructures. C’est énorme : le PIB allemand est d’environ 4 600 milliards d’euro, 800 milliards, c’est plus d’un sixième. Ils portent ainsi leur déficit budgétaire à plus de 3 % du PIB en 20926 et 2027, après -2,7% du PIB l’an dernier – c’est considérable, autour de 150 milliards d’euros. La disposition constitutionnelle sur le « frein à la dette » est suspendue, y compris la limite des 0,35% de déficit pour les Länder. Un fonds d’avance de 100 milliards d’euros est créé pour les dépenses militaires, un fonds de 500 milliards d’euros aussi, dont 100 milliards d’euros pour KTF (climat et transition industrielle). Au total, la dépense publique allemande augmente de 4,4% en 2025 et de 8 % en 2026, quand chez nous elle est quasi-stagnante et que Sébastien Lecornu veut la faire baisser de presque 10% !
Pourquoi ont-ils pu faire cela? Ils disent que c’est pour l’armement, ce qui leur ouvre droit à des exceptions aux règles européennes. C’est vrai qu’une très grande part va effectivement à l’armement, mais ils trichent un peu, et il y a même eu des débats politiques en Allemagne à ce sujet. Ils ont annoncé le faire aussi pour les « services publics », et c’est à la suite de la bataille menée par nos camarades de Die Linke, qui disaient à la droite de Merz (CDU) : « vous financez essentiellement de l’armement, nous ne sommes pas d’accord, et bien trop peu de service public ! et en plus il ne faut pas seulement faire des infrastructures, il faut aussi de l’emploi ». Ils ne se sont pas laissé avoir ; ils ont tenu bon. C’est sur cette base que Die Linke, qui avait fait un score très bas aux européennes (2,7 %) est passée à 8,8 % aux législatives. Et en partie sur la base des relations que nous avions au sein du Parti de la gauche européenne, où j’étais moi-même engagé, ils comprenaient très bien nos positions. Ils sont disponibles pour qu’on travaille ensemble sur la question de l’austérité. Ce qui se passe en Allemagne est donc très important à suivre.
L’Allemagne a donc cette avance budgétaire, mais pas du tout comme nous le voudrions, car d’une part son utilisation est dirigée essentiellement vers l’armement ou le matériel, et d’autre part, en apport, elle repose sur les marchés financiers. Ce n’est donc pas du tout ce que nous voulons, mais c’est quand même significatif.
Les États-Unis, eux, s’en sortent au détriment du reste du monde. Ils ont une impulsion budgétaire considérable, avec un déficit qui s’élargit. Le dollar leur permet en plus de prélever sur le reste du monde – une partie est liée à la hausse des droits de douane, dont le principal effet, me semble-t-il, est d’amener les multinationales à se dire qu’il y a trop de barrières pour faire entrer leurs produits aux États-Unis, et donc à investir directement là-bas pour y produire. Cela alimente la croissance américaine : on voit les investissements directs étrangers aux États-Unis augmenter, y compris depuis la France – la Banque de France a même publié une petite étude sur la balance des paiements à ce sujet. Elle montre que l’accumulation française aux États-Unis devient considérable, tant en investissements directs qu’en investissements de portefeuille – deux choses différentes : le portefeuille, c’est quand on achète des bons du Trésor, mais cela inclut aussi des participations de moins de 10 % dans une entreprise. Au total, ces deux types d’investissements français à l’étranger, tous pays confondus, ont augmenté de 120 milliards en 2025. Autrement dit, les profits français sont transformés en capital exporté pour aller se placer dans le reste du monde – non pas pour conquérir le monde, mais pour servir de béquille au capital américain et profiter un peu, en suçant la moelle du travailleur américain, si l’on peut dire. Cela permet en tout cas de faire vivre des capitalistes français – voilà l’affaire. La part de détention européenne dans les bons du Trésor états-uniens est devenue considérable. En parallèle, les Chinois, eux, se sont un peu désengagés financement du déficit US, pour toutes les raisons qu’on imagine.
Pourquoi la France est-elle en grande difficulté ? On peut avancer plusieurs hypothèses. D’abord, les fragilités sur l’industrie et le commerce extérieur deviennent plus fortes – rien n’a été réglé, au contraire. Faisons un petit a parte sur ce qu’on appelle la « politique de l’offre ». L’offre, c’est la production. Or ce n’est pas du tout une politique de l’offre qui est développée, c’est une politique anti-offre : on voit bien qu’elle détruit l’offre, l’industrie, la production, au nom de l’offre. C’est en réalité une politique d’appui aux profits et de démolition des capacités humaines, des salaires, des qualifications, etc. Il ne faut donc pas dire « nous refusons la politique de l’offre ». Il faut dire, nous sommes en faveur d’une véritable politique de l’offre, qui consiste aujourd’hui à développer en priorité l’emploi et les qualifications, avec un investissement efficace. Et pour qu’elle marche, il faut la combiner avec une politique de demande, qui amorce la pompe. Emmanuel Macron et ses amis politiques ne font pas une politique de l’offre. C’est nous qui voulons développer et préserver une tout autre offre, une tout autre production. Malheureusement, il y a une gauche social-démocrate, parfois même « radicale », qui dit qu’il faut ne parler que de la demande, sans toucher à la production. Or cela nous ramène dans les errements des années 1981-1982, ou même de l’ère Jospin.
Deuxièmement, la financiarisation française, qui était plus avancée que dans d’autres pays, se retrouve elle aussi en difficulté. Les chiffres de la balance des paiements sont plutôt inquiétants : la France avait beaucoup délocalisé ses multinationales à l’étranger, ce qui générait des profits rapatriés en France – c’était excédentaire. Mais aujourd’hui, ces profits ressortent, car ces multinationales comptent désormais une part importante de propriétaires étrangers – des fonds d’investissement comme BlackRock, présents au capital de Sanofi et de bien d’autres entreprises – de sorte qu’une partie de leurs profits repart à l’étranger. À cela s’ajoute le service des intérêts de la dette française aux détenteurs non-résidents. Au total, le solde de l’ensemble de ces revenus financiers, qui était excédentaire, est aujourd’hui tombé à zéro : il a fondu de 15 à 20 milliards en un an seulement.
Troisièmement, en France, il n’y a pas d’impulsion budgétaire, comme nous l’avons dit, alors même que nous avons un déficit assez élevé par rapport aux autres pays – plus de 5 % du PIB.
Sur ce point il ne faut pas se tromper en ramenant tout aux « cadeaux fiscaux aux riches ». Il y a en réalité trois causes à ces difficultés de recettes et de ressources – les recettes, ce sont grosso modo les impôts ; les ressources, ce sont les impôts plus l’emprunt. Les cadeaux fiscaux ne représentent qu’un tiers des difficultés du budget. Les deux autres tiers tiennent, d’une part, à l’insuffisance des dépenses en emplois dans les services publics générant une insuffisance de croissance, c’est-à-dire d’assiette globale insuffisante, d’autre part au remboursement de la dette, devenu très élevé. La charge des intérêts est passée de 35 milliards il y a trois ans à 77 milliards aujourd’hui. Cela dépasse le budget de toute l’Éducation nationale. Ces 77 milliards, ce ne sont que les intérêts, pas le principal de l’emprunt. Cela représente environ 45 milliards d’augmentation, et l’on comprend mieux, du coup, pourquoi il « faut » soudain des plans d’austérité renforcée de plus de 50 milliards.
3 Le taux de profit
Voyons maintenant ce qui se joue en sous-jacent du côté du taux de profit, puisque c’est cela qui motive les entreprises qui sont sous la coupe du grand capital.
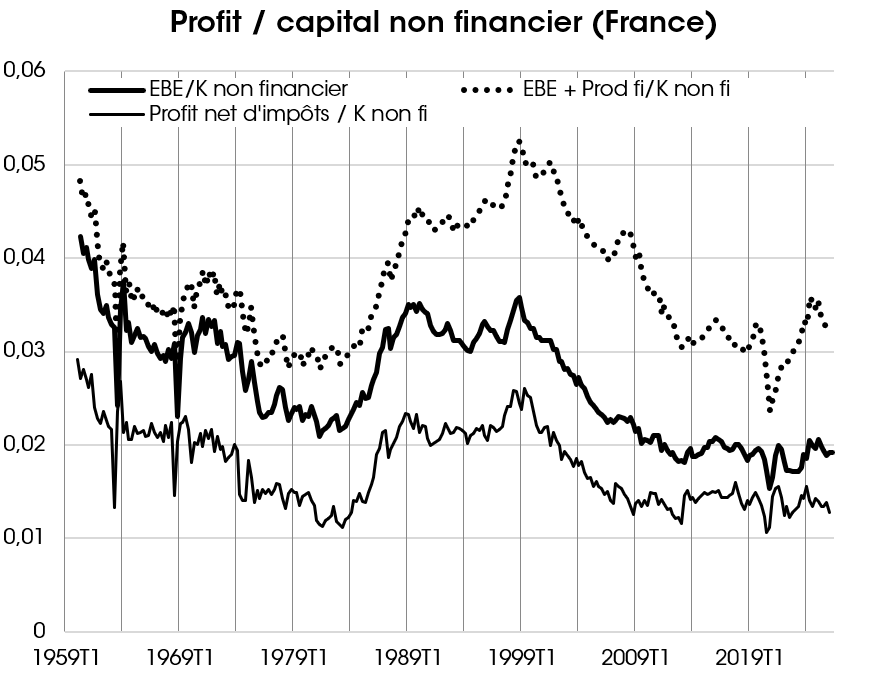
D’abord, le ratio taux de profit EBE (excédent brut d’exploitation) des entreprises rapporté à leur capital non financier, appelé « rentabilité économique ». Sur le graphique, elle est au milieu. On peut y ajouter tous les produits financiers mobilisés pour compenser les difficultés de rentabilité, c’est la courbe qui est au-dessus. Et puis on peut s’intéresser au taux après impôt. On observe un léger redressement après le Covid, sur un fond qui reste malgré tout mauvais, puis cela redescend. En réalité, même net d’impôts, les difficultés sont encore plus marquées (peut-être parce que les subventions sont mal comptabilisées par l’INSEE, qui n’arrive pas à bien intégrer les exonérations de cotisations sociales dans ses calculs?). Il y a donc une vraie difficulté sur le taux de profit depuis un ou deux ans.
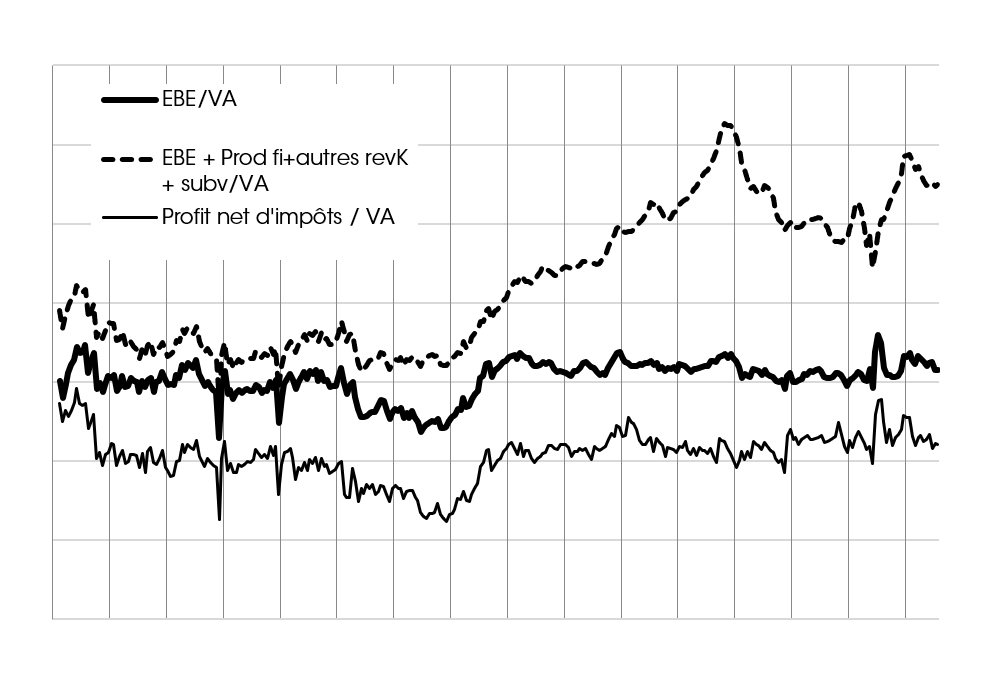
Ils ont eu beau augmenter la part des profits dans la valeur ajoutée (la première courbe au milieu) : elle a augmenté en 1982-1984, sous la politique de rigueur de Mitterrand, puis elle devient stable, elle ne bouge plus beaucoup, mis à part le Covid et quelques petits événements. On était arrivé assez haut, vers 1990 – juste après le Covid, ça redescend un peu, mais ce n’est pas ce qui bouge le plus. C’est bien la courbe du dessus – qui traduit la façon dont les entreprises mobilisent des produits financiers pour augmenter leurs profits – qui a le plus crû, mais cela reste insuffisant. Et derrière tout cela, en réalité, il y a l’efficacité du capital. Car si on écrit le taux de profit P/K, alors on peut décomposer celui-ci ainsi : P/K=P/VA × VA/K (en notant VA la valeur ajoutée). C’est-à-dire que le taux de profit est le produit de la part des profits dans la VA (P/VA) et de l’efficacité du capital (VA/K).
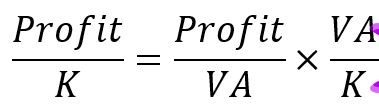
Car la vraie question, est : combien de richesses sont créées? Ce que nous appelons l’efficacité du capital traduit le fait qu’il y a du capital immobilisé, de l’argent mis de côté, et il faut savoir combien de richesses cela permet de créer. C’est, si vous voulez, l’équivalent de ce qu’on appelle, d’un point de vue marxiste, l’inverse de la composition organique du capital – c’est pour nous assez fondamental, car c’est vraiment ce qui pilote, en sous-jacent, le taux de profit.
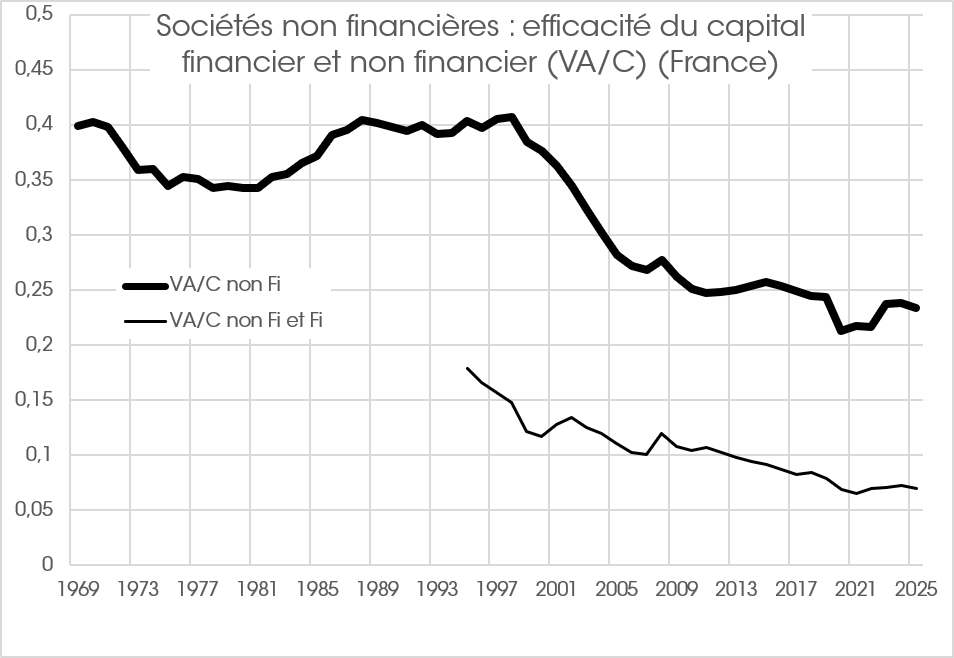
Si l’on prend l’efficacité de l’ensemble du capital – c’est la courbe du bas[3] – on observe une décroissance qui s’est freinée, mais on reste à un niveau très, très bas.
Si l’on prend l’efficacité du capital non financier, on voit que, depuis le début des années 1970, les difficultés persistent, avec une remontée en 1985-1990 pour plusieurs raisons qu’on n’analysera pas maintenant, un creux avec la pandémie – logique, puisque le capital était immobilisé sans production – et, à la sortie de la pandémie, ça retombe.
Ce sont bien sûr des moyennes entre des entreprises très diverses, mais ce sont des tendances assez structurelles et profondes, qui sous-tendent l’activité.
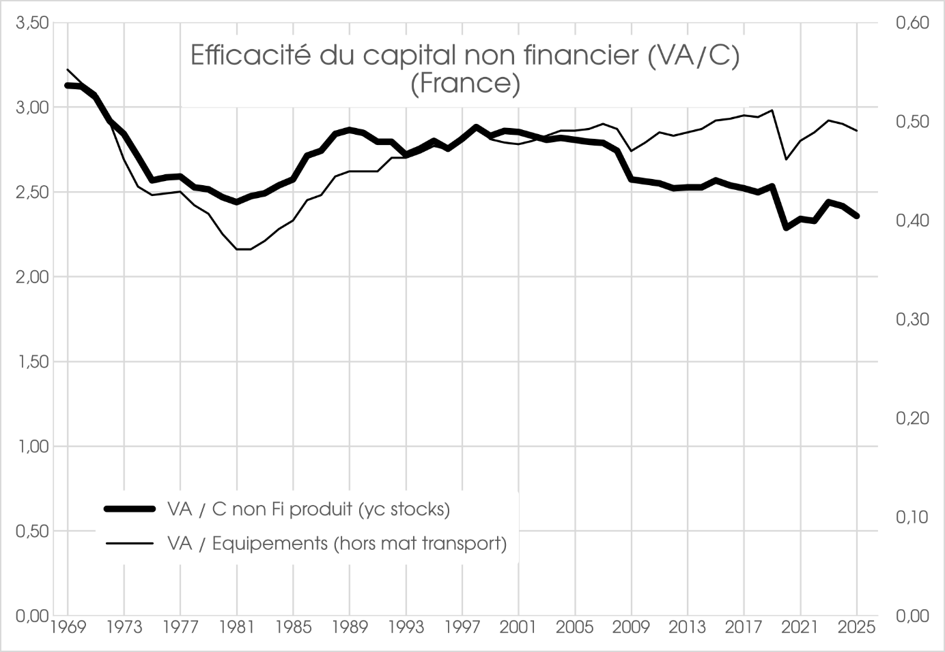
Dans le capital matériel, il y a les immeubles, les machines, etc. (voir la courbe épaisse). On y retrouve une baisse, notamment en fin de période. Pour les équipements (en trait fin) : on observe un petit mieux des années 2000 jusqu’à la pandémie, mais des difficultés depuis deux ou trois ans. Il y a donc tout un problème d’efficacité de la combinaison productive qui revient : une masse d’équipements accumulés qu’on n’arrive pas à mettre en œuvre suffisamment bien – soit faute de production suffisante, soit parce que les travailleurs, surexploités et fatigués, mal organisés, insuffisamment qualifiés, peinent à utiliser robots et nouvelles techniques – à quoi s’ajoute l’accumulation financière qui vient par-dessus, comme le montre le graphique précédent.
Ce sont des tendances très fortes : par exemple, en 2023, sur l’ensemble du capital, on est à moins 6,7 % ; en 2025, à moins 3,6 %. Et même les gains sur les équipements, qui peuvent atteindre 0,3 ou 0,2, replongent ensuite à moins 0,8 ou moins 0,9 pour l’ensemble du capital matériel. C’est donc quelque chose de très profond, qui alimente les difficultés. Cela constitue en outre, pour le capital, une incitation supplémentaire à aller chercher à se délocaliser.
C’est un cercle vicieux. C’est toujours le problème du capitalisme : le capitalisme veut faire « contre » les hommes et les femmes, mais il doit faire « avec » eux. Il les écrase, mais faire avec des femmes et des hommes écrasés, cela ne marche pas bien.
Tout cela est très important pour comprendre les difficultés de la conjoncture. Cela montre que les tenants du capital vont redoubler d’efforts, car il y a une tendance très forte à cette accumulation massive de capital. Le taux de profit, est une fraction avec un dénominateur : si un actionnaire fait 20 de profit pour 100 de capital avancé, cela fait 20 %, mais si la base capital passe à 200 parce qu’elle gonfle en Bourse, faire 20 sur 200, c’est diviser par deux le taux de profit, et cela devient terrible. Il y a donc des déterminants très puissants, dont ils ont beaucoup de mal à s’extraire. Les grands groupes parviennent, bien sûr, à reporter les difficultés sur les plus petits, à délocaliser, etc., car ce sont des moyennes. Mais il existe une rivalité extrêmement forte, à couteaux tirés, au sein du tissu économique français. Ce n’est pas tout à fait le cas en Allemagne.
4 Le contexte international
Concernant le contexte international, tenons-nous en à trois éléments : les exportations et importations de biens, le prix du pétrole, et les tensions financières.
Sur le commerce international, le ralentissement n’est pas si fort que cela : l’INSEE constate que l’économie mondiale continue de déjouer les pronostics par sa vigueur. Ainsi, ce qu’on appelle la « demande internationale adressée à la France » – c’est-à-dire la croissance dans les différents pays pondérée par leur poids dans les exportations françaises – ne ralentit pas. Le contexte international n’est donc pas aussi écrasant qu’on le prétend souvent, en termes de demande.
Il y a en revanche des tensions très fortes entre les États-Unis et la Chine, avec ce basculement dont j’ai parlé : la Chine, exportant beaucoup moins vers les États-Unis, exporte davantage vers l’Europe – pas seulement, mais c’est loin d’être négligeable. Et pour cela, elle écrase ses prix, ce qui crée une forte déflation sur les prix à l’exportation, donc une concurrence dévastatrice. De l’autre côté, il y a un effet d’éviction sur les investissements, ceux-ci se faisant désormais davantage aux États-Unis comme je l’ai expliqué. C’est donc surtout à travers cette réorganisation de l’ordre économique mondial, plus qu’à travers la seule demande, que le contexte international pèse sur nous – d’où l’importance d’un autre ordre économique international.
On voit bien comment cet ordre économique joue négativement sur la conjoncture elle-même. Deuxièmement, le prix du pétrole. Il a bien sûr augmenté, mais la temporalité montre que ce n’est pas vraiment lui qui joue.
Le troisième point important, ce sont les tensions financières, très importantes : les taux d’intérêt ont beaucoup augmenté en Europe. Le taux d’intérêt, même s’il s’agit du taux de marché, pilote aussi le coût auquel l’État se refinance. Il participe donc de l’augmentation des taux d’intérêt sur la dette publique. Aux États-Unis, il est encore plus élevé – y compris les taux de marché à moyen terme –, parce qu’ils ont une inflation plus forte ; à tel point que le Trésor américain a doublé ses rachats de sa propre dette pour calmer les taux sur les marchés. Ce n’est pas exactement du quantitative easing, même si cela y participe indirectement – c’est un autre type de politique non conventionnelle. On voit donc qu’ils sont eux-mêmes inquiets, du point de vue financier.
En France, comme je l’ai dit, on est passé de 35 à 77 milliards d’euros de charges d’intérêts. Ce contexte international fait donc bien partie de l’affaire – et les prévisionnistes, officiels comme les autres, n’insistent pourtant absolument pas sur cette fragilité liée au contexte international.
Les tensions financières sont aussi internes à l’Union européenne. Pourquoi ? Comme je l’ai expliqué, sur les exportations reviennent les tensions France-Allemagne, mais aussi sur les capitaux : l’Allemagne a créé ces 800 milliards, plus son déficit, cela fait peut-être 1 000 milliards qu’elle va chercher sur les marchés. Les investisseurs – les financiers, les capitalistes – se disent alors : « je préfère financer l’Allemagne ; si c’est la France, il faut que ce soit un peu plus cher ». L’écart de taux, le « spread » entre la France et l’Allemagne, recommence donc à augmenter : il est à 0,7-0,8 point, ce qui est beaucoup.
Tout cela dans un contexte de suraccumulation financière mondiale . Le graphique l’illustre bien.
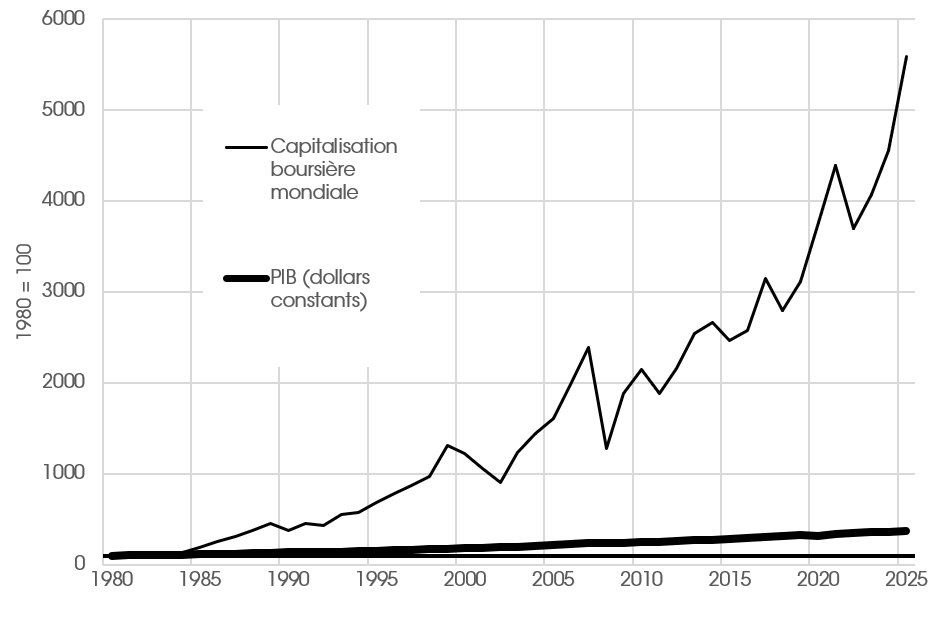
Monde : PIB et capitalisation boursière (indice 100 en 1980)
Source : Banque Mondiale
En gras, le PIB mondial ; en trait fin, la capitalisation financière des entreprises dans le monde, les deux en indice base 100. On voit l’envolée de la capitalisation financière par rapport à la production : c’est vraiment l’image de la suraccumulation de capital. C’est une sorte de cercle vicieux, comme je l’ai expliqué : plus on a de capitaux accumulés, plus il faut de masse de profit pour les rentabiliser, avec plus ou moins la même production sous-jacente.
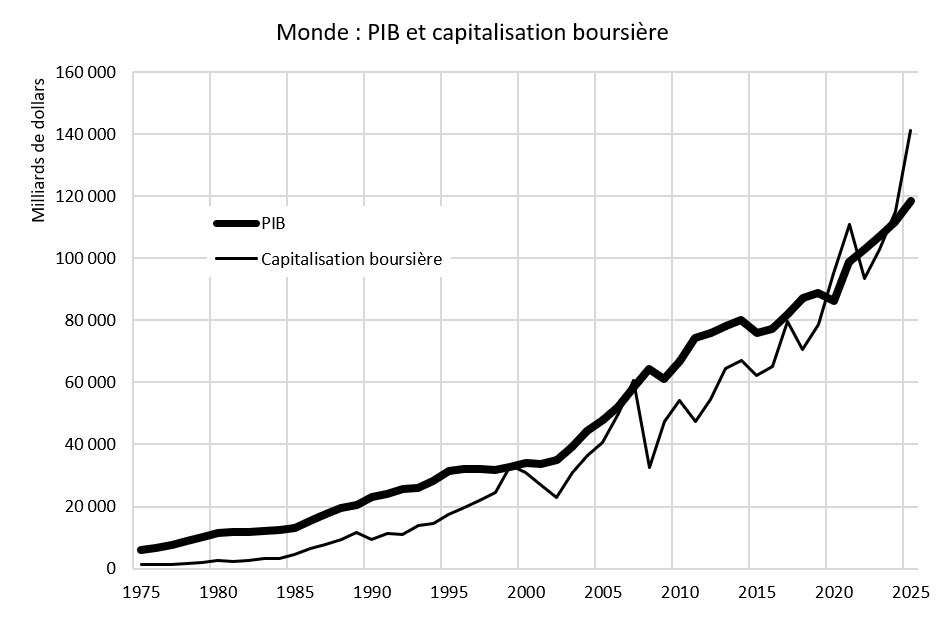
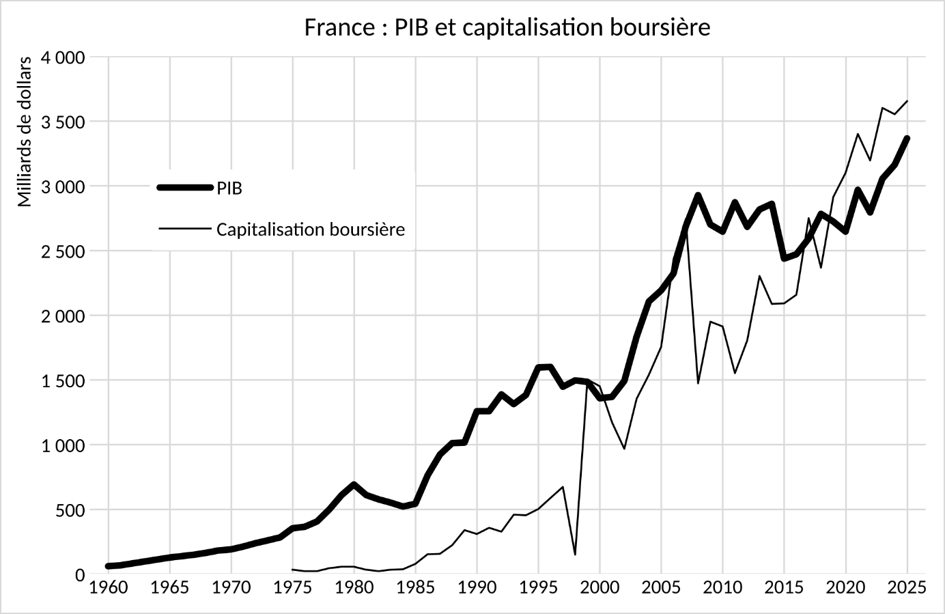
Pour mieux analyser la conjoncture, le second graphique (qui n’est pas en indice 100, mais en milliards, avec les deux séries ne démarrant donc pas au même niveau) est parlant politiquement. On y voit des pics successifs où les deux courbes se rejoignent : le krach de la « nouvelle économie », puis la crise financière de 2007-2008, puis une remontée qui avait commencé avant la pandémie – nous avions repéré juste, avant celle-ci, qu’une crise était en train de survenir –, et l’on voit à nouveau un décrochage considérable. Nous sommes donc dans une situation de tension considérable, avec un risque réel d’un nouvel éclatement de cette suraccumulation, ouverte depuis le début des années 1970, mais qui éclate par poussées de fièvre, avec des effets considérables à chaque fois. Elle se prolonge indéfiniment car les déterminants passés des cycles longs sont radicalement affectés par de véritables révolutions (révolution informationnelle, révolution démographique, révolution monétaire, révolution militaire, entre autres) tandis que les transformations systémiques sociales n’ont pas lieu.
L’hypothèse que je formule, c’est que nous sommes aujourd’hui dans une situation un peu différente des derniers éclatements de suraccumulation, liée à tout ce qu’ils ont mis en œuvre. En particulier, des milliards ont été investis dans l’IA sans que cela produise suffisamment, des centaines de milliards dans les data centers, etc., l’appréciation fulgurante en Bourse faisant monter deux fois la capitalisation d’une entreprise (par exemple celle de Méta est passée de 900 milliards de dollars en 2023 à 1 800 milliards de dollars en octobre 2026, pour seulement ( !) 83 milliards de dollars de profits d’exploitation en 2025 dont une large part venant des recettes publicitaires)[4]. Ils font face à des exigences de rentabilité qui, pour être satisfaites, demanderont soit une production considérable, qui n’arrive pas, soit une prédation démesurée, soit une appréciation boursière permanente et une revente permanente de titres pour réaliser cette appréciation en profit… qui induit une prédation sur les faibles richesses créées.
En Europe, le producteur néerlandais de machines-outils pour composants (il en a un quasi-monopole), ASML, a une capitalisation boursière supérieure à celle d’Airbus ou de Total :
Capitalisation boursière de quelques multinationales françaises et européennes (UE) :
| Capitalisation (milliards de dollars) | |
| ASML | 646 |
| Shell | 302 |
| SAP | 278 |
| L’Oréal | 238 |
| Siemens | 228 |
| LVMH | 214 |
| Total | 203 |
| Zara | 195 |
| Santander Banque | 192 |
| Allianz | 184 |
| Airbus | 176 |
| … | … |
| Sanofi | 93 |
| … | … |
| VW | 46 |
| Stellantis | 13 |
| Renault | 9 |
Revenons à la prospective : y a-t-il une crise financière, un éclatement financier ? On est peut-être à 12-18 mois d’un événement de ce type. Mais il y a eu des évolutions psychologiques, politiques et institutionnelles qui font qu’il existe aujourd’hui une marge considérable de création monétaire et d’action des banques centrales pour sauver le capital, bien plus que par le passé – c’est lié aux crises passées et à la pandémie. Je pense donc que les Américains peuvent encore colmater et plâtrer. Mais surtout, cela détermine une force considérable des États-Unis pour reporter ces difficultés sur les autres pays – l’Union européenne et le Sud – et cela s’ajoute à la rivalité avec la Chine. Donc, même si cela n’éclate pas, les tensions vont continuer de se renforcer, avec des dégâts potentiellement très forts pour nous.
Voilà un peu l’hypothèse – je ne suis pas dans le catastrophisme, la catastrophe n’est pas certaine, mais elle reste toujours possible, notamment du côté des filiales non bancaires des groupes bancaires, qui n’ont pas les mêmes contraintes de solvabilité que les banques – ce qu’on appelle la finance de l’ombre (le « shadow banking », qui n’est pas une finance illégale). C’est du crédit qui est fait indirectement par des institutions non bancaires. Elles disposent de capital alors qu’il provient de crédit d’autres filiales, elles, bancaires. Leurs activités sont donc en réalité gagées sur du crédit.
5 Retour sur la France
Revenons en France et au débat de conjoncture. La prévision de l’INSEE table sur un taux de croissance très faible pour 2026 : 0,4 %. La Banque de France a également réduit sa prévision de 0,1 point, à 0,4 % – on était presque au double de ce chiffre en décembre dernier concernant ce qu’ils imaginaient pour 2026. Il faut garder en tête cette mécanique toute simple : la même dette, en milliards, pèse mécaniquement un poids de PIB plus lourd quand la croissance est plus faible.
Dans le débat de conjoncture, d’un côté on entend que « tout cela n’est pas de notre faute » – que c’est « à cause de la canicule », ou bien de Trump et de ses droits de douane, de l’Iran et de son pétrole. Il y a du vrai. Mais si le pétrole ou les droits de douane produisent de tels effets, plus forts chez nous, c’est bien parce que nous avions déjà une structure française fragile et malsaine. Ce qu’il faut donc changer avant tout, c’est notre propre structure – on ne peut pas se contenter de vouloir changer les autres et l’ordre international, même s’il faut évidemment faire cela aussi.
Si l’on regarde la suraccumulation, on voit bien qu’elle est mondiale. Elle est beaucoup plus forte encore aux États-Unis que chez nous, et un peu moins forte en Allemagne qu’en France, précisément – mais elle progresse partout, y compris en Chine.
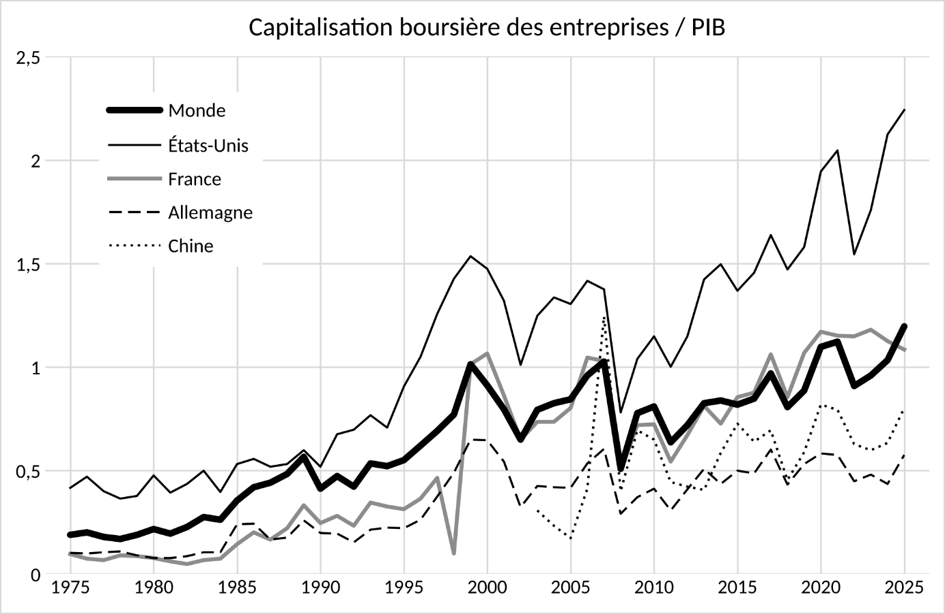
Le fond des choses, ce sont donc bien ces problèmes d’accumulation du capital, particulièrement financier. Quelle est la spécificité française dans cette affaire ? Une accumulation financière plus importante, une extraversion considérable, des délocalisations très importantes : les multinationales françaises ont, en moyenne, 50 % de leur emploi à l’étranger, d’après l’INSEE, contre plutôt 30 % pour les multinationales allemandes. Le budget est donc plus fragile en France, et les problèmes de qualification sur l’emploi y sont plus forts, d’autant que la France est positionnée sur des produits semi-haut de gamme, et non sur le milieu de gamme comme l’Espagne et l’Italie. Toute la structure française est donc porteuse de fragilité.
[1] C’est-à-dire l’évolution même si la croissance était nulle durant toute la fin de l’année.
[2] Mixte, car un entrepreneur individuel touche à la fois un salaire et un profit.
[3] On ne dispose malheureusement du stock de capital total mesuré par l’Insee que depuis 1995, c’est-à-dire intégrant le capital financier
[4] La capitalisation boursière de NVDIA est de 5 216 milliards de dollars ; puis dans le classement mondial: Apple 4 954 milliards de dollars ; Microsoft 3 949 milliards de dollars ; Amazon 2 832 milliards de dollars ; TSMC (Taiwan) 2 450 milliards de dollars ; SpaceX 1 948 milliards de dollars ; Meta 1 768 ; Saudi Aramco 1 640 milliards de dollars
Poster un Commentaire