
Maximilien Bréard
À la suite de la crise financière de 2008, le monde financier et politique annonçait s’être accordé sur un durcissement de la règlementation et de la supervision des banques et des marchés financiers. Certaines phrases de dirigeants français sont ainsi devenues célèbres : « L’autorégulation pour régler tous les problèmes, c’est fini. Le laissez-faire, c’est fini. Le marché qui a toujours raison, c’est fini. »[1], ou encore « Mon véritable adversaire […] c’est le monde de la finance »[2]. Même rengaine du côté des dirigeants européens ou Outre-Atlantique.
Ces déclarations se sont-elles concrétisées ? Si de nouveaux standards en matière de régulation et de supervision bancaire ont bien été négociés juste après la crise (accord de Bâle III signés en 2010), nous verrons qu’ils ne sont que l’arbre qui cache la forêt. Car en réalité le capitalisme n’a pas arrêté son ambition de financiariser toujours plus l’économie afin de pallier la crise qu’il subit depuis les années 1970. Aujourd’hui, en zone Euro, cette financiarisation se traduit par la volonté d’abandonner le système de financement de l’économie par le crédit (« système de crédit ») au profit d’un système reposant sur les marchés financiers (« système monétaire et financier »)[3].
Depuis 2008, cette transformation passe entre autres par le développement de l’intermédiation financière non-bancaire (IFNB), qui est activement soutenu par les récentes évolutions de la règlementation bancaire.
Le développement des marchés financiers, une tentative de sauvetage d’un capitalisme en crise
Le capitalisme en crise a besoin d’une financiarisation accrue de l’économie. En effet, la mondialisation des années 1990 a donné naissance à un impérialisme transnational, avec à sa tête les grands groupes et banques internationales. Ces derniers planifient la dévalorisation du capital dans les pays du centre : délocalisations, ventes à la découpe, fermetures d’usines et d’autres sites de production. Une stratégie qui vise à conserver un taux de profit élevé pour rémunérer les actionnaires[4], en faisant fi de toute considération des dégâts sur les personnes et sur l’appareil productif, comme le montre l’exemple récent des « restructurations » de Stellantis en France[5]. Dans ce contexte, la part croissante des marchés financiers dans le financement de l’économie facilite la tâche du capital. En effet, les banques ont pignon sur rue et sont donc sensibles à des mouvements sociaux et aux pouvoirs politiques. En revanche, les salariés d’une entreprise qui se finance sur le marché obligataire ou qui appartient à des fonds spéculatifs, se battront contre des ombres dans le cas d’un plan social[6].
Pour obtenir cette transformation du système du financement de l’économie européenne, les capitalistes s’appuient sur la construction européenne. Dès 2015, la Commission Européenne publie un plan pour construire une « Union des Marchés des Capitaux »[7] (UMC). Ce plan prévoit un regroupement des différentes places financières européennes pour aider les marchés obligataires et des fonds propres à remplacer le crédit bancaire. Quelques effets sont déjà observables : depuis 2008, le système bancaire s’est consolidé (-56 % d’établissements de crédits agrées en zone euro[8]), la règlementation et la supervision se sont uniformisées (avec la création du Mécanisme de Supervision Unique en 2014), et les marchés financiers se sont standardisés (sous l’impulsion de la directive MiFID II[9]).
Cependant, le système de financement européen demeure centré sur le crédit bancaire. En effet 80 % du financement des sociétés non-financières provient encore du crédit bancaire en zone euro, contre 30 % aux Etats-Unis[10]. Pour franchir cette barrière, l’intermédiation financière non-bancaire est utilisée pour favoriser le recours aux marchés financiers dans le financement de l’économie, bien souvent de manière déguisée.
L’intermédiation financière non-bancaire, symbole d’une transformation du système de financement
L’intermédiation financière non-bancaire (aussi connue sous le nom de « shadow banking ») désigne l’ensemble des acteurs non-bancaires qui participent à la collecte de dépôts et à l’octroi de crédits (fonds d’investissements, fonds de pension, assurances, autres institutions financières)[11]. Apparue lors de la libéralisation économique des années 1980, elle s’est fortement développée à la suite de la crise financière de 2008, créant un véritable système financier parallèle. En effet, la part des actifs financiers détenus par des IFNB en zone euro a augmenté de 43 % entre 2008 et 2024 (Figure 1 – Répartition des actifs financiers en zone euro). Cet essor répond à un double objectif : se soustraire aux nouvelles exigences de supervision et accélérer le remplacement les banques par les marchés financiers dans le financement de l’économie.
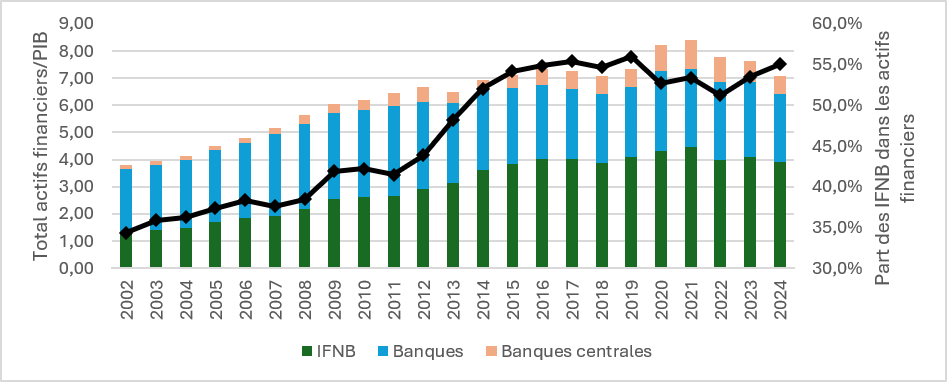
| Note de lecture : la part des actifs détenus par des IFNB en zone Euro a augmenté de 43% entre 2008 et 2024, expliquant 79% de l’augmentation des actifs en zone Euro sur la même période. |
Figure 1 – Répartition des actifs financiers en zone Euro[12]
La part croissante qu’occupent les IFNB dans le financement de l’économie n’est en effet pas étrangère aux efforts de règlementation post-2008, dont l’accord de Bâle III. Ainsi, après 2008, les pratiques spéculatives de la finance de marché quittent progressivement les banques et se reconstituent dans de nouvelles structures, moins supervisées. Par exemple, le trading pour compte propre, devenu interdit dans la plupart des législations (comme en France via la loi de Séparation et de Régulation des Activités Bancaires de 2013 et aux Etats-Unis via la règle Volcker de 2010), est désormais pratiqué par des quantitative hedge funds peu régulés (Citadel, Renaissance, SquarePoint, etc.). Phénomène beaucoup plus inquiétant, ces nouvelles structures s’immiscent aussi sur le marché du crédit, en se finançant à court terme auprès de banques pour octroyer des crédits de long-terme (transformation de maturité), souvent avec un effet de levier très important.
Le développement de l’IFNB se heurte cependant à deux obstacles structurels qui limitent sa capacité à supplanter le crédit bancaire. Premièrement, certains acteurs économiques, trop petits, ne peuvent pas se financer directement sur les marchés. C’est par exemple le cas des petites et moyennes entreprises, ou des particuliers. Deuxièmement, les IFNB, contrairement aux banques, ne collectent pas de dépôts. Ainsi, ils ont eux-mêmes un fort besoin de financement, qui est souvent rempli par les banques.
La (dé)règlementation bancaire, un levier du développement du financement par les marchés
Or de récentes évolutions de la règlementation bancaire européenne visent justement à lever ces verrous. D’abord, en dérégulant la titrisation pour faciliter le transfert de créances du secteur bancaire aux IFNB. Ensuite, en détruisant les systèmes de sécurité sociale par répartition.
Dérèglementation et soutien de la titrisation comme levier de financiarisation du crédit aux particuliers et aux PME
La titrisation désigne le mécanisme par lequel une banque regroupe un ensemble de créances – crédits immobiliers, crédits à la consommation, prêts aux PME – pour les transformer en titres négociables sur les marchés financiers. Une banque de détail, dont le cœur de métier est l’octroi de tels crédits, peut utiliser cet outil pour sortir le risque de son bilan et ainsi libérer des fonds propres réglementaires. En théorie, cela devrait lui permettre d’octroyer de nouveaux crédits – un argument d’ailleurs utilisé par nos dirigeants pour prétendre que la titrisation favoriserait l’activité économique et donc la croissance. Ce modèle économique, appelé « originate-to-distribute », transforme les banques en simples intermédiaires : elles conservent leurs relations commerciales avec les emprunteurs et perçoivent ses commissions, mais ce sont les investisseurs finaux qui portent désormais le risque de crédit. Or, ces investisseurs sont bien souvent des IFNB, hors de toute supervision prudentielle directe, et ce d’autant plus pour les positions les plus risquées. Ce modèle, très développé aux Etats-Unis, avait conduit à la crise de 2008.
Suite à la crise, les exigences prudentielles en matière de titrisation avaient dans un premier temps été renforcées en Europe. Ainsi, les re-titrisations (titrisations des créances titrisées) ont été interdites, et les banques doivent désormais conserver plus de capital pour couvrir d’éventuelles pertes inattendues, même après avoir transféré une partie du risque à des tiers.
Cependant, la tendance s’inverse : en 2024, trois rapports consécutifs écrits par des hauts-fonctionnaires européens (Enrico Letta[13], Christian Noyer[14]et Mario Draghi[15]) proposent de relancer la titrisation en Europe. Leur emboîtant le pas, la Commission Européenne lance une consultation publique[16] en octobre 2024 pour réformer les règlementations afférentes à la titrisation. En juin 2025, ce processus aboutit en une proposition qui reprend quasiment toutes les demandes du lobby bancaire européen. L’objectif est clair : transformer les banques en des passe-plats, qui octroient des créances qui seront immédiatement transférées sur les marchés financiers.
Cela a trois conséquences directes. Premièrement, les risques que la dette privée (qui est 17,5 % plus grande que la dette publique en zone euro[17]) fait peser sur le système financier seront davantage invisibilisés, alors même qu’ils sont déjà largement sous-estimés. Deuxièmement, les banques sont incitées à transférer leur risque dans des structures non supervisées qui pourraient être la source d’un futur krach. Troisièmement, les taux d’intérêts pratiqués par les banques seront encore plus dictés par les marchés financiers, clients finaux des créances des banques, rendant impossible tout rapport de force pour les faire baisser.
Ainsi, les IFNB pourraient avoir davantage accès aux crédits bancaires accordés aux PME et aux particuliers, qui seraient devenus des titres négociables sur les marchés financiers au même titre qu’une action du CAC40.
La retraite par capitalisation, le futur levier pour donner accès aux IFNB à davantage de liquidités
Et ce n’est pas le seul levier utilisé par nos décideurs pour augmenter l’accès des IFNB aux liquidités. En effet, le démantèlement systématique des systèmes de protection sociale par répartition (retraites, assurance maladie, assurance chômage), s’inscrit dans une perspective de prédation des fonds de pension et des gestionnaires d’actifs. A l’instar de Blackrock, qui détient une grande partie de l’épargne des Étasuniens (provenant principalement des systèmes de retraites par capitalisation), les gestionnaires d’actifs européens rêvent d’arracher aux systèmes de protection sociale par répartition la part des productions nationales aujourd’hui socialisée.
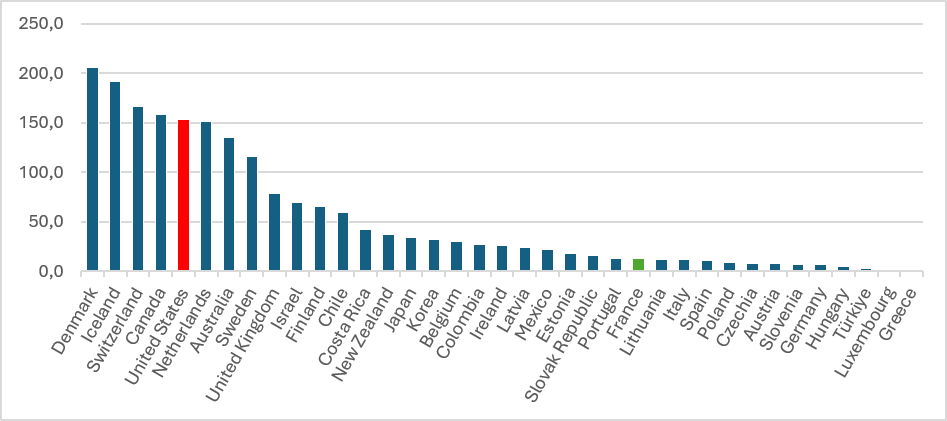
Figure 2 – Total des actifs des systèmes de retraites par capitalisation des pays de l’OCDE, en pourcentage de leur PIB[18]
Prenons l’exemple du système de retraites français. Comme illustré en Figure 2, les actifs des systèmes de retraites par capitalisation atteignent 153 % du PIB aux Etats-Unis, contre seulement 13 % en France. Dans l’hexagone, ces systèmes correspondent aux contrats de retraite supplémentaire[19]. Toujours en France, en cas de réforme qui transformerait notre système actuel en un système de retraites par capitalisation, les gestionnaires d’actifs français pourraient ainsi accéder jusqu’à 4 500 milliards d’euros d’actifs[20]. A titre de comparaison, les systèmes de retraite supplémentaire en France ne comptent que 281,5 milliards d’euros d’actifs[21]. Une estimation similaire peut être obtenue en s’appuyant sur les montants des cotisations, qui s’élèvent à 19,2 milliards d’euros pour les retraites supplémentaires[22] contre 256,8 milliards d’euros pour la branche vieillesse de la Sécurité Sociale[23] (système général et complémentaires). On obtiendrait alors un total d’actifs après réforme à plus de 3700 milliards d’euros.
Le montant colossal de capital qui serait ainsi confié in fine à des gestionnaires d’actifs, donc des IFNB, en cas de passage à un système de retraite par capitalisation en France ne leur permettrait pas seulement de dégager d’importants profits en frais de gestion (qu’on peut estimer autour 1 %[24], soit environ 40 milliards d’euros de chiffre d’affaires annuel en cas de réforme) mais, de façon plus inquiétante, leur donnerait un véritable pouvoir de décision dans l’allocation du capital et donc de la production nationale future.
Enfin, la menace ne pèse pas que sur notre système de retraites. Par exemple, la destruction des autres systèmes de protection sociale (branche Maladie, assurance chômage, etc.) produirait des effets similaires, en poussant celles et ceux qui pourront se le permettre vers des assurances privées ou des mutuelles (qui investissent leur capital dans les marchés financiers).
Porter nos propositions
Ainsi, au rebours des grandes phrases post-2008, le capitalisme européen en crise poursuit malgré tout sa financiarisation entamée dans les années 1980, en abandonnant progressivement le crédit bancaire classique au profit des marchés financiers. Ce phénomène s’appuie maintenant sur le développement des IFNB, lui-même soutenu par de nouvelles règlementations européennes, et accéléré par la destruction des systèmes de protection sociale par répartition.
Face au capitalisme, dans un stade d’impérialisme transnational, qui cherche à soustraire encore davantage les choix de financements aux luttes sociales afin de les confier aux seuls marchés financiers, et ainsi conserver à court terme un taux de profit élevé dans les pays du centre que sont les pays de la zone Euro, il nous faut alerter et porter nos propositions.
Alerter car une telle transformation du mode de financement de l’économie se fera en démantelant davantage nos appareils productifs, en détruisant nos services publics et nos systèmes de protection sociale.
Porter nos propositions, car aux antipodes d’un système dont la mutation ne fera qu’aggraver ses contradictions, le projet communiste consiste entre autres en la socialisation des choix de production, et donc nécessairement aux choix de financement. A ce titre le PCF propose déjà une série de mesures, applicables immédiatement :
- la création d’un pôle public bancaire, en nationalisant les grandes banques françaises ;
- l’utilisation de la création monétaire pour soutenir l’emploi, la transition énergétique et les services publics ;
- la démocratie dans les entreprises, notamment sur les choix d’investissement et de production.
[1] Nicolas Sarkozy, le 25 septembre 2008 à Toulon
[2] François Hollande, 22 janvier 2012, discours du Bourget
[3] Voir Un nouveau crédit, arme politique – Économie et politique, Denis Durand, 22/12/2025
[4] Pour approfondir les mécanismes de la dévalorisation du capital, lire La suraccumulation et la dévalorisation du capital – Économie et politique, Thalia Denape, 12/01/2023
[5] La stratégie de Stellantis, archétype du capitalisme prédateur – Économie et politique, Evelyne Ternant, 26/10/2024
[6] Pour approfondir ce sujet, lire Un nouveau crédit, arme politique – Économie et politique, Denis Durand, 22/12/2025
[7] Livre vert – Construire l’union des marchés des capitaux,Commission Européenne, 18/02/2025
[8] Source : BCE. 2350 établissements de crédits en 2008, 1022 en 2024
[9] Directive 2014/65/EU of the European Parliament and of the Council of 15 May 2014 on markets in financial instruments
[10] Développer l’Union des marchés de capitaux pour mobiliser l’épargne et stimuler l’investissement en Europe, Banque de France, 2020
[11] Shadow banking ou intermédiation financière non bancaire | Banque de France
[12] Source : Global Monitoring Report on Nonbank Financial Intermediation 2025 – Financial Stability Board, données retraitées pour la zone Euro
[13] Much more than a market, Enrico Letta, Avril 2024
[14] Développer les marchés de capitaux européens pour financer l’avenir, 29/04/2024
[15] The Draghi report: A competitiveness strategy for Europe, 09/09/2024
[16] Targeted Consultation on the functioning of the EU securitization framework, Octobre 2024
[17] Source : Eurostat et Banque de France. La dette privée s’élève à 104,0% du PIB en zone euro et à 135,1% du PIB en France, alors que la dette brute des administrations publiques s’est établie à 88,5% du PIB en zone euro et à 117,7% du PIB en France. Données du troisième trimestre 2025.
[19] PER, PERP, Préfon, Fonpel, Carel-Mudel, Contrat Madelin, etc. Depuis la loi Pacte de 2019, la plupart des dispositifs existants sont remplacés par le Plan d’Epargne Retraite (PER)
[20] En supposant un rapport actifs/PIB similaire à celui des Etats-Unis, données de l’OCDE ci-dessus
[21] Les retraités et les retraites, Edition 2025, DREES, page 251. Ces données permettent de faire une autre estimation du montant qui serait mis à disposition des gestionnaires d’actifs en cas de réforme en France, en reliant le montant actuel des cotisations (19,2 GEUR pour les retraites supplémentaires et
[22] Ibid.
[23] Evolution et perspectives des retraites en France, Rapport annuel du Conseil d’Orientation des Retraites sur les données de 2023, page 81
[24] D’après le Rapport annuel de l’Observatoire des tarifs bancaires de 2026, les frais de gestion pour une assurance vie s’élèvent en moyennent à 0,67% pour les fonds euros et entre 0,8% et 1,08% pour les contrats en Unités de Compte (UC). En extrapolant et en prenant en compte les frais liés aux supports (qui peuvent atteindre 4% pour les UC), on peut supposer un taux moyen de frais de gestion autour de 1%.
Poster un Commentaire